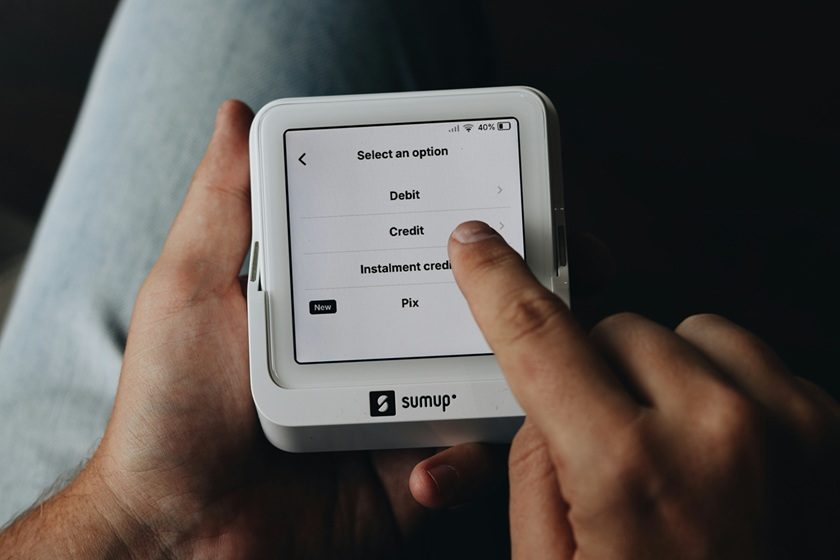
El Pix nació como un sistema doméstico de pagos instantáneos del Banco Central de Brasil en noviembre de 2020, y en poco más de cinco años transformó la forma en que los brasileños se relacionan con el dinero. En 2025 y 2026, el ecosistema dio el siguiente paso natural: cruzó fronteras. Hoy es posible pagar con Pix en comercios de Argentina, Uruguay, Paraguay, Panamá, Portugal y, en pilotos avanzados, en Francia y algunos destinos turísticos de Italia y España. Para quien viaja, vive fuera o planea mudarse a Europa, entender cómo funciona el Pix internacional dejó de ser una curiosidad y se convirtió en una herramienta práctica.
Qué es el Pix internacional
Hay una distinción importante ya desde el punto de partida. El Pix sigue siendo un sistema brasileño, operado por el Banco Central, y legalmente solo transfiere recursos entre cuentas en instituciones financieras autorizadas en Brasil. Cuando se habla de "Pix internacional", no se está hablando de una versión multinacional del sistema, sino de acuerdos de pago que permiten al consumidor brasileño usar la interfaz de Pix para pagar en comercios en el exterior, con conversión cambiaria automática al momento de la transacción.
El modelo predominante funciona así: el comercio en el exterior genera un código QR que activa a una fintech intermediaria autorizada, el brasileño lee ese QR a través de la aplicación de su banco en Brasil, debita reales de su propia cuenta y el comerciante recibe en moneda local (dólar, euro, peso, guaraní) tras la conversión. El costo cambiario y la tarifa del intermediario están incluidos en la cotización presentada antes de la confirmación del pago.
Dónde ya es posible pagar con Pix en el exterior
El mapa de aceptación se ha expandido de forma rápida e irregular. Cada destino tiene su propia realidad, según la presencia de las fintechs intermediarias y el interés del comercio local.
América Latina
Paraguay. Ciudad del Este, Encarnación y Asunción concentran la mayor densidad de comercios habilitados, en parte por recibir ya un flujo intenso de compradores brasileños. Estimaciones locales indican que más del 90% de las tiendas de electrónica, perfumerías y almacenes en las zonas fronterizas aceptan Pix.
Argentina. Buenos Aires, Mendoza, Bariloche y El Calafate tienen una cobertura creciente, sobre todo en hoteles, restaurantes turísticos y tiendas de ropa. La oscilación cambiaria argentina favoreció la adhesión, porque el turista brasileño recibe una cotización más transparente que la del "dólar blue".
Uruguay. Punta del Este, Colonia del Sacramento y Montevideo ya operan con Pix en parte del comercio orientado al turismo brasileño.
Panamá. Centros comerciales como el Albrook Mall y la Avenida Balboa, en la Ciudad de Panamá, integraron el Pix a través de fintechs intermediarias, atraídos por el flujo de turistas y compradores brasileños.
Europa
Portugal. Lisboa, Oporto, Algarve, Madeira y Azores son los destinos europeos con mayor aceptación. Restaurantes brasileños, tiendas de souvenirs, algunos supermercados de barrios con gran comunidad brasileña y parte de los transportistas de aeropuertos ya aceptan Pix. La similitud lingüística y el vínculo migratorio aceleraron la adhesión.
España. Madrid y Barcelona avanzan más despacio, pero hay puntos de aceptación en hoteles y comercios orientados al turismo latinoamericano. En Valencia y en ciudades más pequeñas como Sevilla y Granada, la cobertura aún es limitada.
Italia. El programa piloto cubre Roma, Milán, Florencia y Venecia, con enfoque en hoteles, casas de cambio y algunas tiendas turísticas. La expansión depende de la regulación europea sobre open finance y de la PSD3, en discusión en el Parlamento Europeo.
Francia. París recibió pilotos en establecimientos de los Campos Elíseos y en algunas cadenas de hoteles. La adhesión sigue siendo cautelosa, alineada al calendario regulatorio de la Unión Europea.
Reino Unido, Alemania, Países Bajos y Bélgica. Cobertura aún residual, restringida a pocos comercios y casas de cambio especializadas.
América del Norte
Estados Unidos. Miami, Orlando, Nueva York y Boston concentran la mayor aceptación, en tiendas minoristas orientadas al turismo brasileño y en algunos outlets. La expansión al comercio general depende de la integración con sistemas locales como Zelle y FedNow.
Cómo funciona en la práctica
El paso a paso es directo y consta de pocas etapas:
- El comercio genera un código QR dinámico al momento de la venta, integrado a una fintech autorizada por el Banco Central de Brasil.
- El brasileño abre la aplicación del banco, selecciona Pix, elige "Pix QR code" y apunta la cámara a la pantalla o al terminal del comerciante.
- La aplicación identifica que se trata de un cobro internacional y presenta el valor en moneda local, el valor convertido en reales, la cotización aplicada y la tarifa total de la operación.
- El usuario confirma el pago, el débito ocurre en reales en la cuenta brasileña y el comerciante recibe en moneda local, generalmente el mismo día hábil.
No es necesario tarjeta internacional, IOF de tarjeta de crédito, manejo de efectivo ni visita previa a una casa de cambio. Esta es la ganancia operativa para el turista brasileño.
Costos y cotización: la parte que merece atención
Aquí reside la lectura crítica. La facilidad del Pix internacional no significa, por sí sola, el mejor costo cambiario. El precio final depende de tres variables:
- Cotización utilizada por la fintech intermediaria. Generalmente parte de la cotización comercial y aplica un spread de entre el 1,5% y el 4%.
- Tarifa fija de operación. Algunas fintechs cobran entre 0,50 y 2,00 dólares por transacción; otras incluyen el costo en el spread.
- IOF de remesa internacional. Sobre las operaciones en el exterior, recae el IOF (Impuesto sobre Operaciones Financieras - actualmente en alícuotas que varían según el tipo de operación). Confirme con su banco la alícuota aplicada antes de viajar.
Para compras de bajo valor (hasta unos 200 USD), el Pix internacional suele ser competitivo frente a la tarjeta de crédito internacional, con la ventaja del débito inmediato en reales y sin necesidad de factura. Para valores altos, vale la pena comparar con tarjetas multimoneda prepagas (Wise, Nomad, C6 Global, Inter) y con retiros en cajeros automáticos (ATM) vía tarjeta internacional. No existe un ganador absoluto: la comparación depende del banco, la fintech y el destino.
Límites y horarios
El Pix internacional respeta los límites del Pix tradicional definidos por su banco en Brasil (generalmente entre R$ 1.000 y R$ 20.000 por transacción, según el perfil nocturno o diurno y el historial del cliente). Las personas físicas pueden aumentar el límite a través de la aplicación, sujeto a análisis de la institución.
La operación es instantánea, disponible las 24 horas del día, los siete días de la semana, sin distinción entre días hábiles y fines de semana. La conversión cambiaria utiliza la cotización del momento de la transacción, y no la del cierre del mercado.
Pix internacional para quienes viven fuera
Los brasileños que viven en Portugal, España, Italia o Estados Unidos y mantienen una cuenta en Brasil ganaron una vía práctica para gastar reales almacenados en su cuenta de origen, sin repatriar físicamente el dinero. Algunas situaciones típicas:
- Ayudar a familiares en el exterior. Aunque el Pix no funciona de cuenta a cuenta entre Brasil y Europa, es posible pagar directamente a un establecimiento en el exterior en nombre del familiar.
- Pagar servicios en el destino. El alquiler de coches, alojamiento, restaurantes y compras en cadenas participantes pueden liquidarse sin activar la tarjeta internacional.
- Reducir tasas de mantenimiento de la tarjeta. Los brasileños que no desean mantener tarjetas internacionales activas pueden usar Pix para gastos puntuales.
Vale recordar que el Pix internacional no sustituye a una cuenta bancaria local. Para vivir legalmente en Europa (tras el reconocimiento de la ciudadanía italiana, portuguesa o española, o mediante una visa de residencia), abrir una cuenta en un banco europeo es una etapa indispensable, exigida para contratos de alquiler, salarios, declaración fiscal y pago de servicios recurrentes.
Seguridad y buenas prácticas
El Pix internacional opera bajo la misma infraestructura de seguridad del Pix doméstico, con criptografía de extremo a extremo, autenticación biométrica y detección de fraude por parte del banco. Aun así, tres cuidados merecen la atención del viajero:
- Confirme la cotización antes de aprobar. La aplicación muestra el valor en reales; rechace si la diferencia con la cotización comercial supera el 4%.
- Desconfíe de códigos QR fuera del mostrador. Los pagos legítimos son generados por el comerciante en su presencia. Los códigos QR enviados por mensaje o impresos en lugares aleatorios son un vector común de estafa.
- Avise al banco antes del viaje. Algunas instituciones aplican bloqueos preventivos en transacciones internacionales inesperadas, exigiendo el desbloqueo a través de la aplicación.
Comparativa rápida con otras formas de pago
Para un viaje práctico a Europa, considere el siguiente mapa mental:
- Tarjeta de crédito internacional: útil para grandes compras, hoteles y alquiler de coches, con protección en compras y millas. IOF del 3,5% sobre el valor convertido en la factura.
- Tarjeta multimoneda prepaga (Wise, Nomad, C6 Global, Inter): ideal para reservas planificadas con el cambio fijado en un momento favorable. Buena cotización para euro y dólar.
- Pix internacional: ideal para compras de pequeño y mediano valor, transacciones eventuales y para quienes prefieren el débito inmediato en reales sin necesidad de mantener una tarjeta internacional activa.
- Efectivo en euros: sigue siendo relevante en Italia, Grecia y en comercios rurales europeos. Mantenga una pequeña cantidad para emergencias, propinas y pequeños comerciantes que no aceptan tarjetas.
Lo que viene por delante
La trayectoria del Pix internacional indica tres tendencias para 2026 y 2027:
- Integración con sistemas europeos. La PSD3, en discusión en el Parlamento Europeo, abre el camino para la interoperabilidad entre Pix, SEPA Instant y otros sistemas de pago inmediato.
- Adhesión creciente en destinos turísticos. Hoteles, restaurantes y operadores turísticos en destinos con fuerte flujo brasileño (Lisboa, Roma, París, Madrid, Buenos Aires) tienden a ampliar la aceptación.
- Pix por aproximación en el exterior. El Banco Central anunció una hoja de ruta para el Pix por aproximación (NFC), que debería extender la usabilidad en el exterior sin necesidad de código QR.
Para quienes viven la transición Brasil-Europa
Muchos clientes de Studio Cidadania se encuentran en diferentes puntos del proceso de reconocimiento de la ciudadanía europea (italiana, portuguesa o española), y el Pix internacional resuelve un problema concreto de esta fase: viajes recurrentes a Lisboa, Roma o Madrid para la recolección de documentos, comparecencia ante el comune, retiro de pasaporte o presentación en conservadurías. Pagar comidas, transporte y alojamiento con Pix evita la necesidad de cargar grandes sumas en efectivo o activar tarjetas internacionales para uso puntual.
Para quienes van más allá del viaje y planean mudarse a Europa tras el reconocimiento, la recomendación es directa: combine el Pix internacional (para gastos en Brasil cuando esté de visita o para pagos puntuales fuera) con una cuenta bancaria local europea (para la vida cotidiana, salario y contratos formales). Cada instrumento resuelve un problema diferente.
Preguntas frecuentes
¿El Pix internacional sustituye a la tarjeta de crédito en los viajes?
No en todos los casos. Para reservas de hotel, alquiler de coches y compras con protección, la tarjeta internacional sigue siendo la más indicada. Para compras sueltas y comidas, el Pix internacional suele ser competitivo.
¿Qué bancos brasileños ya ofrecen Pix internacional?
La mayoría de los grandes bancos (Itaú, Bradesco, Banco do Brasil, Caixa, Santander, Inter, Nubank, C6) opera el servicio a través de fintechs autorizadas por el Banco Central. Verifique en la aplicación de su banco la función "Pix internacional" o "Pagar no exterior".
¿Puedo recibir Pix desde el exterior?
Sí, en un modelo análogo: los extranjeros pueden pagar en comercios brasileños a través de fintechs autorizadas, con conversión de la moneda local a reales. Para personas físicas, la recepción directa de Pix internacional aún es limitada.
¿Hay un límite máximo por transacción en el exterior?
El límite sigue el configurado para su Pix tradicional. Confirme en la aplicación y ajústelo si es necesario antes del viaje.
¿El Pix internacional tiene IOF?
Sí, sobre las operaciones en el exterior recae el IOF de remesa. La alícuota varía según la reglamentación actual; confirme con su banco antes de cada operación.
En resumen
El Pix internacional ya no es una novedad tímida, sino un instrumento maduro que merece un lugar en la billetera digital de cualquier brasileño que viaja, vive o mantiene vínculos con Europa, Estados Unidos o América Latina. Use la herramienta con la misma disciplina con la que se usa cualquier otro instrumento financiero: compare cotizaciones, confirme valores antes de aprobar y mantenga un cuidado redoblado con los códigos QR fuera del mostrador.
Para los descendientes que pretenden ir más allá del viaje y reconquistar la ciudadanía europea de su familia, Studio Cidadania ofrece un diagnóstico gratuito sobre la viabilidad del proceso (italiano, portugués o español) y se encarga de la ejecución documental, judicial y logística. Pagar el viaje se vuelve más fácil; transformar el viaje en una mudanza definitiva requiere un método jurídico propio.

