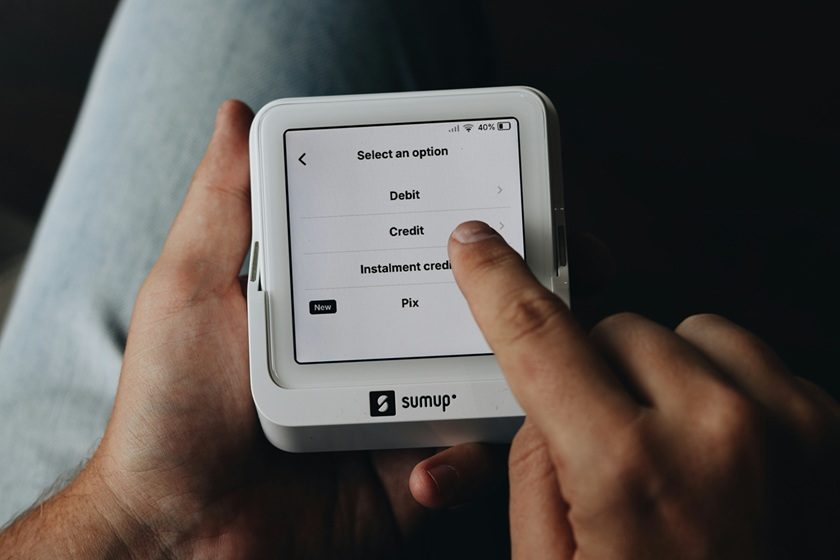
O Pix nasceu como sistema doméstico de pagamentos instantâneos do Banco Central do Brasil em novembro de 2020, e em pouco mais de cinco anos transformou a forma como brasileiros se relacionam com dinheiro. Em 2025 e 2026, o ecossistema deu o passo natural seguinte: cruzou fronteiras. Hoje é possível pagar com Pix em comércios da Argentina, do Uruguai, do Paraguai, do Panamá, de Portugal e, em pilotos avançados, na França e em alguns destinos turísticos da Itália e da Espanha. Para quem viaja, mora fora ou planeja se mudar para a Europa, entender como o Pix internacional funciona deixou de ser curiosidade e virou ferramenta prática.
O que é o Pix internacional
Há uma distinção importante já no ponto de partida. O Pix continua sendo um sistema brasileiro, operado pelo Banco Central, e legalmente só transfere recursos entre contas em instituições financeiras autorizadas no Brasil. Quando se fala em "Pix internacional", não se está falando de uma versão multinacional do sistema, mas sim de arranjos de pagamento que permitem ao consumidor brasileiro usar a interface do Pix para pagar comércios no exterior, com conversão cambial automática no momento da transação.
O modelo predominante funciona assim: o comércio no exterior gera um QR code que aciona uma fintech intermediária autorizada, o brasileiro lê esse QR pelo aplicativo do banco no Brasil, debita reais da própria conta e o lojista recebe em moeda local (dólar, euro, peso, guarani) após a conversão. O custo cambial e a tarifa do intermediário estão embutidos na cotação apresentada antes da confirmação do pagamento.
Onde já é possível pagar com Pix no exterior
O mapa de aceitação se expandiu de forma rápida e irregular. Cada destino tem uma realidade própria, conforme a presença das fintechs intermediárias e o interesse do comércio local.
América Latina
Paraguai. Ciudad del Este, Encarnação e Assunção concentram a maior densidade de comércios habilitados, em parte por já receberem fluxo intenso de compradores brasileiros. Estimativas locais apontam que mais de 90% das lojas de eletrônicos, perfumarias e magazines nas zonas de fronteira aceitam Pix.
Argentina. Buenos Aires, Mendoza, Bariloche e El Calafate têm cobertura crescente, sobretudo em hotéis, restaurantes turísticos e lojas de roupas. A oscilação cambial argentina favoreceu a adesão, porque o turista brasileiro recebe cotação mais transparente do que a do "dólar blue".
Uruguai. Punta del Este, Colônia do Sacramento e Montevidéu já operam com Pix em parte do comércio voltado ao turismo brasileiro.
Panamá. Centros comerciais como o Albrook Mall e a Avenida Balboa, na Cidade do Panamá, integraram o Pix por meio de fintechs intermediárias, atraídos pelo fluxo de turistas e compradores brasileiros.
Europa
Portugal. Lisboa, Porto, Algarve, Madeira e Açores são os destinos europeus com maior aceitação. Restaurantes brasileiros, lojas de souvenirs, alguns supermercados de bairros com grande comunidade brasileira e parte das transportadoras de aeroporto já aceitam Pix. A semelhança linguística e o vínculo migratório aceleraram a adesão.
Espanha. Madri e Barcelona avançam mais devagar, mas há pontos de aceitação em hotéis e comércios voltados ao turismo latino-americano. Em Valência e em cidades menores como Sevilha e Granada a cobertura ainda é limitada.
Itália. O programa-piloto cobre Roma, Milão, Florença e Veneza, com foco em hotéis, casas de câmbio e algumas lojas turísticas. A expansão depende da regulação europeia sobre open finance e da PSD3, em discussão no Parlamento Europeu.
França. Paris recebeu pilotos em estabelecimentos da Champs-Élysées e em algumas redes de hotéis. A adesão segue cautelosa, alinhada ao calendário regulatório da União Europeia.
Reino Unido, Alemanha, Holanda e Bélgica. Cobertura ainda residual, restrita a poucos comércios e a casas de câmbio especializadas.
América do Norte
Estados Unidos. Miami, Orlando, Nova York e Boston concentram a maior aceitação, em lojas de varejo voltadas ao turismo brasileiro e em alguns outlets. A expansão para o varejo geral depende da integração com sistemas locais como Zelle e FedNow.
Como funciona na prática
O passo a passo é direto e cabe em poucas etapas:
- O comércio gera um QR code dinâmico no momento da venda, integrado a uma fintech autorizada pelo Banco Central do Brasil.
- O brasileiro abre o aplicativo do banco, seleciona Pix, escolhe "Pix QR code" e aponta a câmera para a tela ou a maquininha do comerciante.
- O aplicativo identifica que se trata de uma cobrança internacional e apresenta o valor em moeda local, o valor convertido em reais, a cotação aplicada e a tarifa total da operação.
- O usuário confirma o pagamento, o débito ocorre em reais na conta brasileira e o lojista recebe em moeda local, geralmente no mesmo dia útil.
Não é necessário cartão internacional, IOF de cartão de crédito, manuseio de espécie nem visita prévia a casa de câmbio. Esse é o ganho operacional para o turista brasileiro.
Custos e cotação: a parte que merece atenção
Aqui mora a leitura crítica. A facilidade do Pix internacional não significa, por si só, o melhor custo cambial. O preço final depende de três variáveis:
- Cotação utilizada pela fintech intermediária. Geralmente parte da cotação comercial e aplica um spread entre 1,5% e 4%.
- Tarifa fixa de operação. Algumas fintechs cobram entre 0,50 e 2,00 dólares por transação; outras embutem o custo no spread.
- IOF de remessa internacional. Sobre operações no exterior, incide IOF (atualmente em alíquotas que variam conforme o tipo de operação). Confirme com seu banco a alíquota aplicada antes de viajar.
Para compras de baixo valor (até cerca de US$ 200), o Pix internacional costuma ser competitivo com cartão de crédito internacional, com a vantagem de débito imediato em reais e sem necessidade de fatura. Para valores altos, vale comparar com cartão multimoeda pré-pago (Wise, Nomad, C6 Global, Inter) e com saque em ATM via cartão internacional. Não existe campeão absoluto: a comparação depende do banco, da fintech e do destino.
Limites e horários
O Pix internacional respeita os limites do Pix tradicional definidos pelo seu banco no Brasil (geralmente entre R$ 1.000 e R$ 20.000 por transação, conforme o perfil noturno ou diurno e o histórico do cliente). Pessoas físicas podem aumentar o limite pelo aplicativo, sujeito à análise da instituição.
A operação é instantânea, disponível 24 horas por dia, sete dias por semana, sem distinção entre dias úteis e finais de semana. A conversão cambial usa a cotação do momento da transação, e não a do fechamento do mercado.
Pix internacional para quem mora fora
Brasileiros que vivem em Portugal, Espanha, Itália ou Estados Unidos e mantêm conta no Brasil ganharam um caminho prático para gastar reais armazenados em conta de origem, sem repatriar fisicamente o dinheiro. Algumas situações típicas:
- Ajudar familiares no exterior. Embora o Pix não funcione conta a conta entre Brasil e Europa, é possível pagar diretamente a um estabelecimento no exterior em nome do familiar.
- Pagar serviços no destino. Aluguel de carro, hospedagem, restaurantes e compras em redes participantes podem ser quitados sem ativar o cartão internacional.
- Reduzir taxas de manutenção do cartão. Brasileiros que não querem manter cartões internacionais ativos podem usar Pix para gastos pontuais.
Vale lembrar que o Pix internacional não substitui uma conta bancária local. Para morar legalmente na Europa (após reconhecimento da cidadania italiana, portuguesa ou espanhola, ou via visto de residência), abrir conta em banco europeu é etapa indispensável, exigida para contrato de aluguel, salário, declaração fiscal e pagamento de serviços recorrentes.
Segurança e boas práticas
O Pix internacional opera sob a mesma infraestrutura de segurança do Pix doméstico, com criptografia ponta a ponta, autenticação biométrica e detecção de fraude pelo banco. Ainda assim, três cuidados merecem atenção do viajante:
- Confirme a cotação antes de aprovar. O aplicativo mostra o valor em reais; recuse se a diferença para a cotação comercial passar de 4%.
- Desconfie de QR codes fora do balcão. Pagamentos legítimos são gerados pelo lojista na sua presença. QR codes enviados por mensagem ou impressos em lugares aleatórios são vetor comum de golpe.
- Avise o banco antes da viagem. Algumas instituições aplicam bloqueio preventivo em transações internacionais inesperadas, exigindo desbloqueio pelo aplicativo.
Comparativo rápido com outras formas de pagamento
Para a viagem prática à Europa, vale o seguinte mapa mental:
- Cartão de crédito internacional: útil para grandes compras, hotéis e aluguel de carro, com proteção em compras e milhas. IOF de 3,5% sobre o valor convertido na fatura.
- Cartão multimoeda pré-pago (Wise, Nomad, C6 Global, Inter): bom para reservas planejadas com câmbio travado em momento favorável. Boa cotação para euro e dólar.
- Pix internacional: ideal para compras de pequeno e médio valor, transações eventuais e quem prefere débito imediato em reais sem precisar manter cartão internacional ativo.
- Espécie em euro: ainda relevante na Itália, na Grécia e em comércios rurais europeus. Mantenha um valor pequeno para emergências, gorjetas e pequenos comerciantes que não aceitam cartão.
O que vem pela frente
A trajetória do Pix internacional indica três tendências para 2026 e 2027:
- Integração com sistemas europeus. A PSD3, em discussão no Parlamento Europeu, abre caminho para interoperabilidade entre Pix, SEPA Instant e outros sistemas de pagamento imediato.
- Adesão crescente em destinos turísticos. Hotéis, restaurantes e operadoras turísticas em destinos com fluxo brasileiro forte (Lisboa, Roma, Paris, Madri, Buenos Aires) tendem a ampliar a aceitação.
- Pix por aproximação no exterior. O Banco Central anunciou roadmap para Pix por aproximação (NFC), que deve estender a usabilidade no exterior sem necessidade de QR code.
Para quem vive a transição Brasil-Europa
Muitos clientes do Studio Cidadania estão em diferentes pontos da jornada de reconhecimento de cidadania europeia (italiana, portuguesa ou espanhola), e o Pix internacional resolve uma dor concreta dessa fase: viagens recorrentes a Lisboa, Roma ou Madri para coleta de documentos, comparecimento ao comune, retirada de passaporte ou apresentação em conservatórias. Pagar refeições, transporte e hospedagem com Pix evita a necessidade de carregar grandes valores em espécie ou ativar cartões internacionais para uso pontual.
Para quem vai além da viagem e planeja se mudar para a Europa após o reconhecimento, a recomendação é direta: combine Pix internacional (para gastos no Brasil quando estiver de visita ou para pagamentos pontuais lá fora) com conta bancária local europeia (para a vida cotidiana, salário e contratos formais). Cada instrumento resolve um problema diferente.
Perguntas frequentes
O Pix internacional substitui o cartão de crédito em viagens?
Não em todos os casos. Para reservas de hotel, locação de carro e compras com proteção, o cartão internacional continua sendo o mais indicado. Para compras avulsas e refeições, o Pix internacional costuma ser competitivo.
Quais bancos brasileiros já oferecem Pix internacional?
A maioria dos grandes bancos (Itaú, Bradesco, Banco do Brasil, Caixa, Santander, Inter, Nubank, C6) opera o serviço por meio de fintechs autorizadas pelo Banco Central. Verifique no aplicativo do seu banco a função "Pix internacional" ou "Pagar no exterior".
Posso receber Pix vindo do exterior?
Sim, em modelo análogo: estrangeiros podem pagar comércios brasileiros via fintechs autorizadas, com conversão da moeda local para reais. Para pessoas físicas, a recepção direta de Pix internacional ainda é limitada.
Há limite máximo por transação no exterior?
O limite segue o configurado para o seu Pix tradicional. Confirme no aplicativo e ajuste se necessário antes da viagem.
O Pix internacional incide IOF?
Sim, sobre operações no exterior incide IOF de remessa. A alíquota varia conforme regulamentação atual; confirme com seu banco antes de cada operação.
Em resumo
O Pix internacional não é mais novidade tímida, e sim instrumento maduro que merece lugar na carteira digital de qualquer brasileiro que viaja, mora ou mantém vínculo com a Europa, com os Estados Unidos ou com a América Latina. Use a ferramenta com a mesma disciplina com que se usa qualquer outro instrumento financeiro: compare cotações, confirme valores antes de aprovar e mantenha cuidado redobrado com QR codes fora do balcão.
Para descendentes que pretendem ir além da viagem e reconquistar a cidadania europeia da família, o Studio Cidadania oferece diagnóstico gratuito sobre a viabilidade do processo (italiano, português ou espanhol) e cuida da execução documental, judicial e logística. Pagar a viagem fica mais fácil; transformar a viagem em mudança definitiva pede método jurídico próprio.

