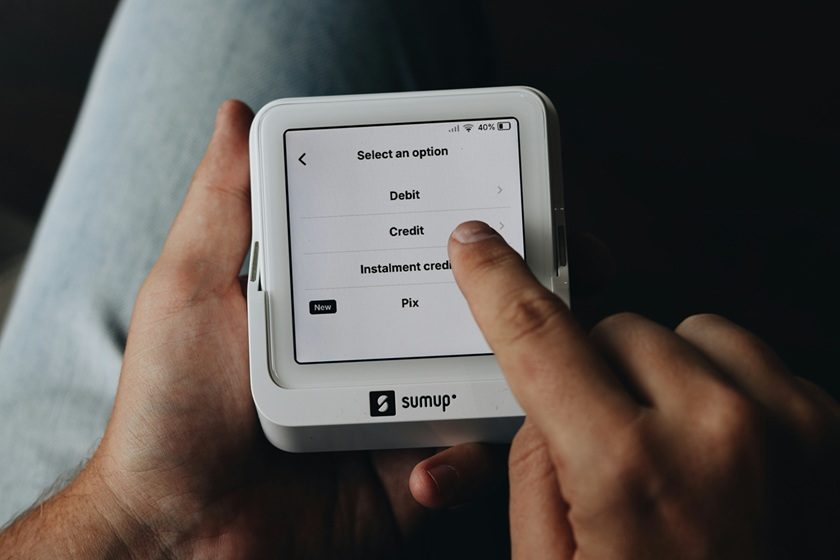
Il Pix è nato come sistema domestico di pagamenti istantanei della Banca Centrale del Brasile nel novembre 2020 e, in poco più di cinque anni, ha trasformato il modo in cui i brasiliani gestiscono il denaro. Nel 2025 e 2026, l'ecosistema ha compiuto il naturale passo successivo: ha attraversato i confini. Oggi è possibile pagare con Pix in attività commerciali in Argentina, Uruguay, Paraguay, Panama, Portogallo e, in progetti pilota avanzati, in Francia e in alcune destinazioni turistiche in Italia e Spagna. Per chi viaggia, vive all'estero o pianifica di trasferirsi in Europa, capire come funziona il Pix internazionale non è più una curiosità, ma uno strumento pratico.
Cos'è il Pix internazionale
C'è una distinzione importante da fare sin dall'inizio. Il Pix continua a essere un sistema brasiliano, gestito dalla Banca Centrale, e legalmente trasferisce risorse solo tra conti presso istituzioni finanziarie autorizzate in Brasile. Quando si parla di "Pix internazionale", non si intende una versione multinazionale del sistema, ma piuttosto accordi di pagamento che consentono al consumatore brasiliano di utilizzare l'interfaccia Pix per pagare esercenti all'estero, con conversione valutaria automatica al momento della transazione.
Il modello prevalente funziona così: l'esercente all'estero genera un codice QR che attiva una fintech intermediaria autorizzata; il brasiliano scansiona questo QR tramite l'app della propria banca in Brasile, addebita i real (BRL) dal proprio conto e l'esercente riceve l'importo in valuta locale (dollaro, euro, peso, guaraní) dopo la conversione. Il costo del cambio e la commissione dell'intermediario sono inclusi nella quotazione presentata prima della conferma del pagamento.
Dove è già possibile pagare con Pix all'estero
La mappa dell'accettazione si è espansa in modo rapido e irregolare. Ogni destinazione ha la propria realtà, a seconda della presenza di fintech intermediarie e dell'interesse del commercio locale.
America Latina
Paraguay. Ciudad del Este, Encarnación e Asunción concentrano la maggior densità di esercizi abilitati, in parte perché ricevono già un intenso flusso di acquirenti brasiliani. Le stime locali indicano che oltre il 90% dei negozi di elettronica, profumerie e grandi magazzini nelle zone di confine accettano il Pix.
Argentina. Buenos Aires, Mendoza, Bariloche ed El Calafate hanno una copertura crescente, soprattutto in hotel, ristoranti turistici e negozi di abbigliamento. L'oscillazione del cambio argentino ha favorito l'adesione, poiché il turista brasiliano riceve una quotazione più trasparente rispetto a quella del "dolar blue".
Uruguay. Punta del Este, Colonia del Sacramento e Montevideo operano già con Pix in parte del commercio rivolto al turismo brasiliano.
Panama. Centri commerciali come l'Albrook Mall e l'Avenida Balboa, a Panama City, hanno integrato il Pix tramite fintech intermediarie, attratti dal flusso di turisti e acquirenti brasiliani.
Europa
Portogallo. Lisbona, Porto, l'Algarve, Madeira e le Azzorre sono le destinazioni europee con la maggiore accettazione. Ristoranti brasiliani, negozi di souvenir, alcuni supermercati nei quartieri con grandi comunità brasiliane e parte dei trasportatori aeroportuali accettano già il Pix. La somiglianza linguistica e il legame migratorio hanno accelerato l'adesione.
Spagna. Madrid e Barcellona avanzano più lentamente, ma ci sono punti di accettazione in hotel e attività rivolte al turismo latinoamericano. A Valencia e in città minori come Siviglia e Granada la copertura è ancora limitata.
Italia. Il programma pilota copre Roma, Milano, Firenze e Venezia, con un focus su hotel, uffici di cambio e alcuni negozi turistici. L'espansione dipende dalla regolamentazione europea sull'open finance e dalla PSD3, attualmente in discussione al Parlamento Europeo.
Francia. Parigi ha ospitato progetti pilota in stabilimenti sugli Champs-Élysées e in alcune catene alberghiere. L'adesione rimane cauta, in linea con il calendario normativo dell'Unione Europea.
Regno Unito, Germania, Paesi Bassi e Belgio. Copertura ancora residua, limitata a pochi esercizi e uffici di cambio specializzati.
Nord America
Stati Uniti. Miami, Orlando, New York e Boston concentrano la maggiore accettazione, in negozi al dettaglio rivolti al turismo brasiliano e in alcuni outlet. L'espansione al commercio generale dipende dall'integrazione con sistemi locali come Zelle e FedNow.
Come funziona in pratica
La procedura è semplice e si articola in pochi passaggi:
- L'esercente genera un codice QR dinamico al momento della vendita, integrato con una fintech autorizzata dalla Banca Centrale del Brasile.
- Il brasiliano apre l'app della banca, seleziona Pix, sceglie "Pix QR code" e inquadra il codice sullo schermo o sul terminale del commerciante.
- L'app identifica che si tratta di un pagamento internazionale e mostra l'importo in valuta locale, il valore convertito in real, il tasso di cambio applicato e la commissione totale dell'operazione.
- L'utente conferma il pagamento, l'addebito avviene in real sul conto brasiliano e l'esercente riceve l'importo in valuta locale, generalmente nello stesso giorno lavorativo.
Non è necessaria una carta internazionale, l'IOF della carta di credito, il maneggio di contanti né una visita preventiva all'ufficio di cambio. Questo è il vantaggio operativo per il turista brasiliano.
Costi e quotazione: a cosa prestare attenzione
Qui è necessaria un'analisi critica. La facilità del Pix internazionale non garantisce, di per sé, il miglior costo di cambio. Il prezzo finale dipende da tre variabili:
- Quotazione utilizzata dalla fintech intermediaria. Generalmente parte dal cambio commerciale e applica uno spread tra l'1,5% e il 4%.
- Commissione fissa di operazione. Alcune fintech addebitano tra 0,50 e 2,00 dollari per transazione; altre includono il costo nello spread.
- IOF (Imposto sobre Operações Financeiras) per rimessa internazionale. Sulle operazioni all'estero si applica l'IOF (attualmente con aliquote che variano a seconda del tipo di operazione). Verificate con la vostra banca l'aliquota applicata prima di viaggiare.
Per acquisti di basso valore (fino a circa 200 USD), il Pix internazionale è solitamente competitivo rispetto alla carta di credito internazionale, con il vantaggio dell'addebito immediato in real e senza necessità di estratto conto. Per importi elevati, vale la pena confrontarlo con le carte multivaluta prepagate (Wise, Nomad, C6 Global, Inter) e con il prelievo presso ATM tramite carta internazionale. Non esiste un vincitore assoluto: il confronto dipende dalla banca, dalla fintech e dalla destinazione.
Limiti e orari
Il Pix internazionale rispetta i limiti del Pix tradizionale definiti dalla propria banca in Brasile (generalmente tra 1.000 e 20.000 BRL per transazione, a seconda del profilo notturno o diurno e dello storico del cliente). Le persone fisiche possono aumentare il limite tramite l'app, previa analisi dell'istituto.
L'operazione è istantanea, disponibile 24 ore su 24, sette giorni su sette, senza distinzione tra giorni lavorativi e fine settimana. La conversione valutaria utilizza la quotazione al momento della transazione, e non quella di chiusura del mercato.
Pix internazionale per chi vive all'estero
I brasiliani che vivono in Portogallo, Spagna, Italia o Stati Uniti e mantengono un conto in Brasile hanno ora un modo pratico per spendere i real depositati nel conto di origine, senza rimpatriare fisicamente il denaro. Alcune situazioni tipiche:
- Aiutare familiari all'estero. Sebbene il Pix non funzioni da conto a conto tra Brasile ed Europa, è possibile pagare direttamente un esercizio all'estero per conto del familiare.
- Pagare servizi a destinazione. Noleggio auto, alloggio, ristoranti e acquisti presso catene aderenti possono essere saldati senza attivare la carta internazionale.
- Ridurre i costi di gestione della carta. I brasiliani che non vogliono mantenere attive carte internazionali possono usare il Pix per spese puntuali.
Vale la pena ricordare che il Pix internazionale non sostituisce un conto bancario locale. Per vivere legalmente in Europa (dopo il riconoscimento della cittadinanza italiana, portoghese o spagnola, o tramite visto di residenza), l'apertura di un conto presso una banca europea è un passaggio indispensabile, richiesto per contratti di affitto, stipendio, dichiarazione dei redditi e pagamento di servizi ricorrenti.
Sicurezza e buone pratiche
Il Pix internazionale opera sotto la stessa infrastruttura di sicurezza del Pix domestico, con crittografia end-to-end, autenticazione biometrica e rilevamento frodi da parte della banca. Tuttavia, il viaggiatore dovrebbe prestare attenzione a tre accorgimenti:
- Confermare la quotazione prima di approvare. L'app mostra il valore in real; rifiutate se la differenza rispetto al cambio commerciale supera il 4%.
- Diffidare dei codici QR fuori dal bancone. I pagamenti legittimi sono generati dall'esercente in vostra presenza. I codici QR inviati tramite messaggio o stampati in luoghi casuali sono un comune vettore di truffe.
- Avvisare la banca prima del viaggio. Alcuni istituti applicano blocchi preventivi su transazioni internazionali inaspettate, richiedendo lo sblocco tramite app.
Confronto rapido con altre forme di pagamento
Per un viaggio pratico in Europa, tenete a mente questa guida:
- Carta di credito internazionale: utile per grandi acquisti, hotel e noleggio auto, con protezione sugli acquisti e miglia. IOF del 3,5% sul valore convertito in estratto conto.
- Carta multivaluta prepagata (Wise, Nomad, C6 Global, Inter): ottima per riserve pianificate con cambio bloccato in un momento favorevole. Buona quotazione per euro e dollaro.
- Pix internazionale: ideale per acquisti di piccolo e medio valore, transazioni occasionali e per chi preferisce l'addebito immediato in real senza dover mantenere attiva una carta internazionale.
- Contanti in euro: ancora rilevanti in Italia, Grecia e nei piccoli centri rurali europei. Conservate una piccola somma per emergenze, mance e piccoli commercianti che non accettano carte.
Cosa ci riserva il futuro
La traiettoria del Pix internazionale indica tre tendenze per il 2026 e il 2027:
- Integrazione con i sistemi europei. La PSD3, in discussione al Parlamento Europeo, apre la strada all'interoperabilità tra Pix, SEPA Instant e altri sistemi di pagamento immediato.
- Adesione crescente nelle destinazioni turistiche. Hotel, ristoranti e operatori turistici in destinazioni con forte flusso brasiliano (Lisbona, Roma, Parigi, Madrid, Buenos Aires) tendono ad ampliare l'accettazione.
- Pix tramite contactless (NFC) all'estero. La Banca Centrale ha annunciato una roadmap per il Pix tramite tecnologia contactless, che dovrebbe estendere l'usabilità all'estero senza necessità di codice QR.
Per chi vive la transizione Brasile-Europa
Molti clienti di Studio Cidadania si trovano in diverse fasi del percorso di riconoscimento della cittadinanza europea (italiana, portoghese o spagnola), e il Pix internazionale risolve un problema concreto di questa fase: viaggi ricorrenti a Lisbona, Roma o Madrid per la raccolta di documenti, la presenza in comune, il ritiro del passaporto o la presentazione presso le conservatorie. Pagare pasti, trasporti e alloggio con Pix evita la necessità di portare grandi somme in contanti o attivare carte internazionali per usi sporadici.
Per chi va oltre il viaggio e pianifica di trasferirsi in Europa dopo il riconoscimento, la raccomandazione è chiara: combinate il Pix internazionale (per le spese in Brasile quando siete in visita o per pagamenti puntuali all'estero) con un conto bancario locale europeo (per la vita quotidiana, lo stipendio e i contratti formali). Ogni strumento risolve un problema diverso.
Domande Frequenti
Il Pix internazionale sostituisce la carta di credito in viaggio?
Non in tutti i casi. Per prenotazioni alberghiere, noleggio auto e acquisti con protezione, la carta internazionale rimane la più indicata. Per acquisti singoli e pasti, il Pix internazionale è solitamente competitivo.
Quali banche brasiliane offrono già il Pix internazionale?
La maggior parte delle grandi banche (Itaú, Bradesco, Banco do Brasil, Caixa, Santander, Inter, Nubank, C6) gestisce il servizio tramite fintech autorizzate dalla Banca Centrale. Controllate nell'app della vostra banca la funzione "Pix internacional" o "Pagar no exterior".
Posso ricevere un Pix dall'estero?
Sì, in un modello analogo: gli stranieri possono pagare gli esercenti brasiliani tramite fintech autorizzate, con conversione della valuta locale in real. Per le persone fisiche, la ricezione diretta di Pix internazionale è ancora limitata.
C'è un limite massimo per transazione all'estero?
Il limite segue quello configurato per il vostro Pix tradizionale. Verificate nell'app e regolate se necessario prima del viaggio.
Il Pix internazionale è soggetto a IOF?
Sì, sulle operazioni all'estero si applica l'IOF per rimessa. L'aliquota varia in base alla regolamentazione attuale; verificate con la vostra banca prima di ogni operazione.
In sintesi
Il Pix internazionale non è più una timida novità, ma uno strumento maturo che merita un posto nel portafoglio digitale di ogni brasiliano che viaggia, vive o mantiene legami con l'Europa, gli Stati Uniti o l'America Latina. Usate lo strumento con la stessa disciplina con cui usereste qualsiasi altro strumento finanziario: confrontate le quotazioni, confermate gli importi prima di approvare e prestate la massima attenzione ai codici QR fuori dal bancone.
Per i discendenti che intendono andare oltre il viaggio e riconquistare la cittadinanza europea della famiglia, Studio Cidadania offre una diagnosi gratuita sulla fattibilità del processo (italiano, portoghese o spagnolo) e si occupa dell'esecuzione documentale, giudiziaria e logistica. Pagare il viaggio diventa più facile; trasformare il viaggio in un trasferimento definitivo richiede un metodo giuridico adeguato.

