El proyecto de adquirir un inmueble en Italia, ya sea como base para un nuevo capítulo de vida o como una inversión estratégica, está profundamente arraigado en el imaginario de millones de descendientes y admiradores de la cultura italiana. Sin embargo, en 2026, la concreción de este sueño exige un análisis que trasciende la belleza del paisaje o la conveniencia de una ubicación. Una nueva variable, antes secundaria, se ha convertido en un factor crítico en la valoración de activos inmobiliarios: la resiliencia climática. Informes de instituciones como el IVASS (el organismo regulador de seguros de Italia) y la OCDE confirman que las olas de calor, las sequías prolongadas y las inundaciones ya no son eventos esporádicos, sino elementos estructurales que redefinen el valor, la liquidez y los costes de mantenimiento de las propiedades en todo el territorio italiano. Es fundamental abordar este tema con la seriedad y la profundidad técnica que exige, transformando la percepción del riesgo en una herramienta para la toma de decisiones consciente y segura.
La Nueva Lógica del Mercado Inmobiliario: De la Ubicación a la Resiliencia
Durante décadas, el mantra del mercado inmobiliario fue "ubicación, ubicación, ubicación". Un código postal en una zona exclusiva de Roma o una vista a las colinas de la Toscana eran garantías casi absolutas de revalorización. Este paradigma se encuentra en profunda transformación. El atractivo de una propiedad ya no se mide únicamente por su proximidad a centros urbanos o bellezas naturales, sino también por su capacidad para soportar y adaptarse a un entorno en constante cambio.
La romantización de la "casa barata en Italia", promovida frecuentemente en vídeos virales y redes sociales, oculta a menudo esta nueva realidad. Las ofertas de inmuebles a precios simbólicos en pequeños pueblos pueden parecer irresistibles, pero esconden vulnerabilidades significativas. La falta de una infraestructura municipal sólida, el aislamiento geográfico en zonas de alto riesgo de incendio o la ubicación en llanuras aluviales son factores que pueden transformar un sueño en un pasivo financiero y logístico.
Las entidades financieras y aseguradoras ya operan bajo esta nueva lógica. El análisis de riesgo para la concesión de una hipoteca (mutuo) o para la emisión de una póliza de seguro (polizza) incorpora cada vez más datos geoespaciales y climáticos. El valor real de un activo inmobiliario es, por tanto, una ecuación compleja que ahora incluye su "asegurabilidad" y los costes futuros de adaptación, un cálculo que los inversores desprevenidos suelen pasar por alto.
Análisis Detallado de los Riesgos Climáticos en Italia
Italia, debido a su geografía única —una larga península en el centro del Mar Mediterráneo, con extensas zonas costeras y una espina dorsal montañosa (los Apeninos)—, está particularmente expuesta a una variedad de fenómenos climáticos extremos. Comprender cada uno de ellos es el primer paso para una evaluación de riesgo eficaz.
Olas de Calor y la Reducción de la Habitabilidad
El incremento en la frecuencia e intensidad de las olas de calor es, quizás, el impacto más directo y palpable para la población. Durante los meses de verano, temperaturas que superan los 40 °C en el Sur y en las islas (Sicilia y Cerdeña) y que se mantienen de forma constante por encima de los 35 °C en grandes ciudades como Roma, Florencia y Milán, se están convirtiendo en la nueva normalidad.
Este fenómeno tiene dos consecuencias principales para el propietario de un inmueble:
- Calidad de Vida y Costes Energéticos: El uso confortable de la propiedad durante julio y agosto se vuelve todo un reto sin sistemas de climatización eficientes, cuyo coste de instalación y funcionamiento puede ser prohibitivo, especialmente en edificios históricos con restricciones para la modificación de fachadas. El inmueble puede llegar a ser inhabitable durante largos periodos del año.
- Impacto en la Rentabilidad: Para quienes invierten con el objetivo del alquiler de corta estancia (turístico), la tradicional temporada alta de verano se encuentra amenazada. Los turistas comienzan a evitar los picos de calor, desplazando la demanda hacia la primavera y el otoño. Esto exige una revaluación completa del modelo de negocio, con posibles caídas en los ingresos anuales proyectados.
Crisis Hídrica, Sequía y el Riesgo de Incendios Forestales
La sequía es una amenaza silenciosa, pero con consecuencias devastadoras. El informe más reciente del ISTAT sobre recursos hídricos señala una reducción crónica de la disponibilidad de agua, especialmente en el Sur. Sicilia, por ejemplo, ya afronta racionamientos severos en diversas provincias.
Para un comprador de vivienda, esto se traduce en riesgos tangibles:
- Restricciones de Uso: Los cortes en el suministro de agua potable pueden comprometer la habitabilidad básica. En zonas rurales, la falta de agua para riego puede hacer inviables jardines, huertos o pequeñas producciones agrícolas.
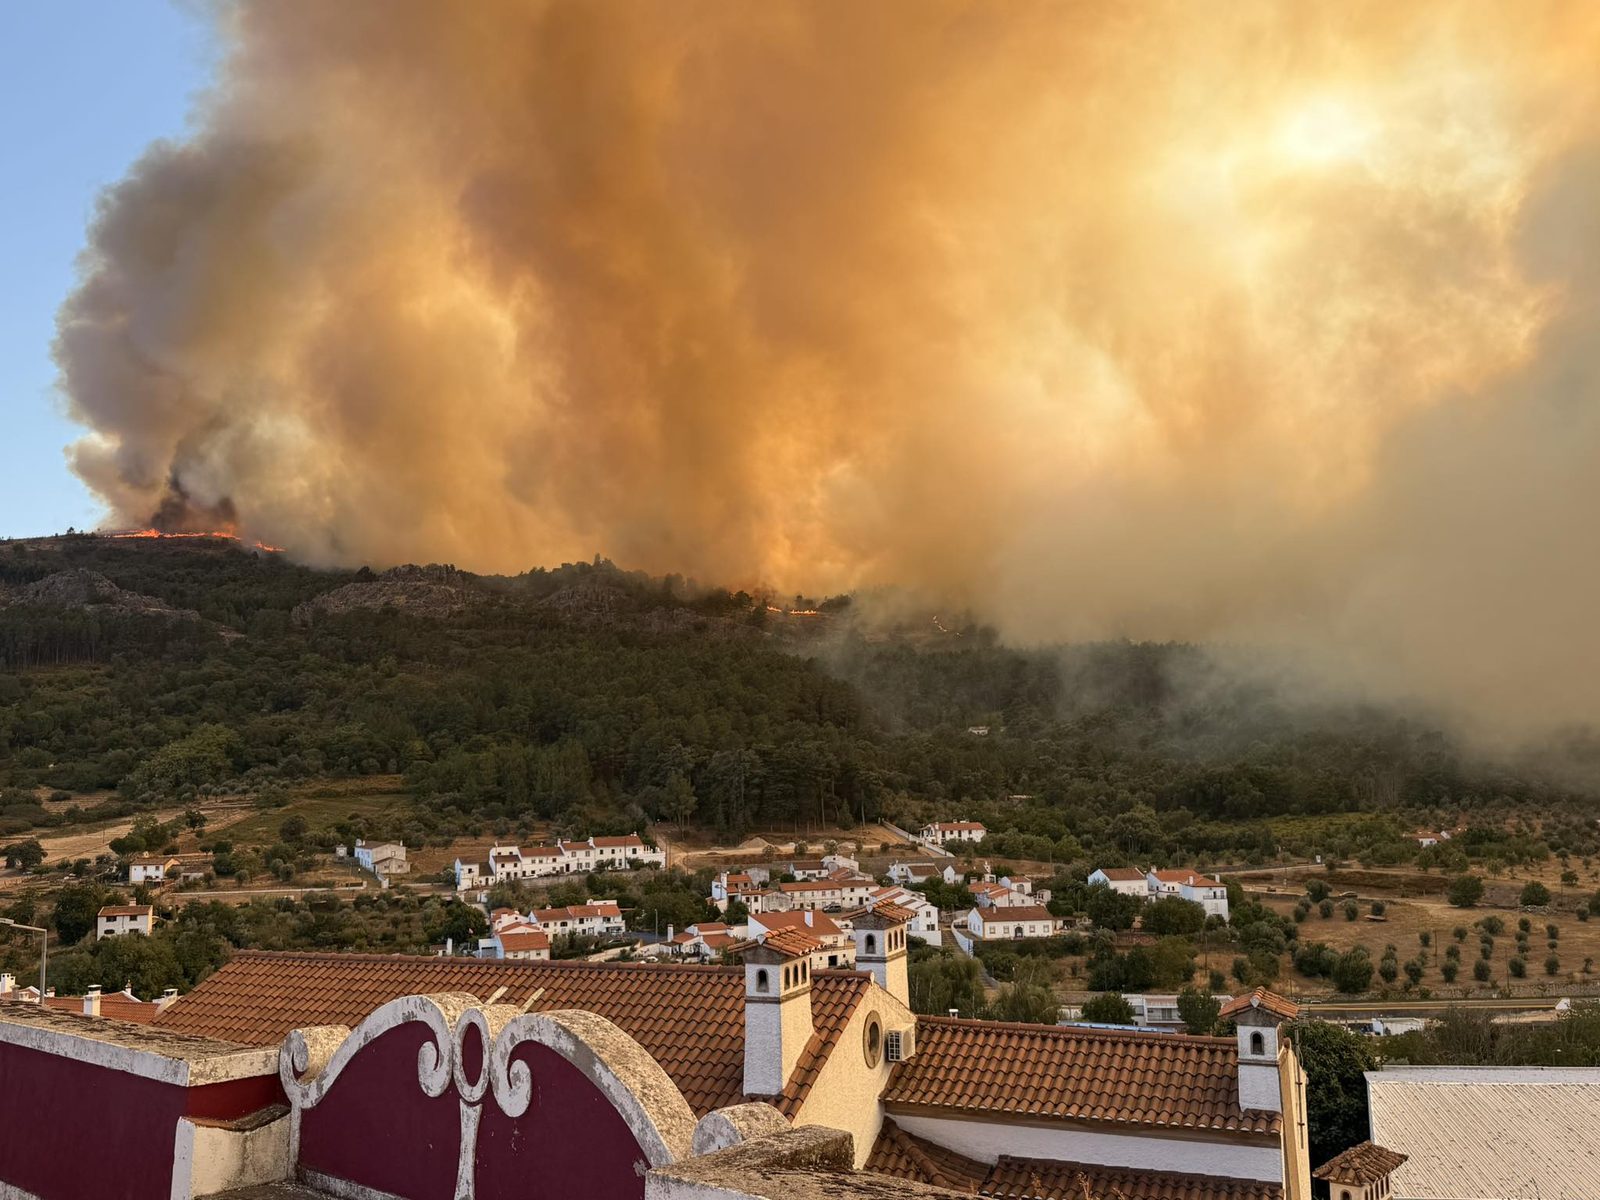
- Aumento del Riesgo de Incendios (Incendi Boschivi): La combinación de vegetación seca, altas temperaturas y vientos fuertes crea el escenario idóneo para incendios forestales a gran escala, como los que han devastado zonas de Toscana, Cerdeña y Calabria. Un inmueble situado en la interfaz urbano-forestal corre un riesgo físico real de destrucción, además de sufrir la desvalorización derivada del deterioro del entorno natural circundante.
Inundaciones, Eventos Extremos y la Fragilidad de la Infraestructura
El calentamiento del Mar Mediterráneo intensifica la formación de tormentas severas, incluidos los denominados "Medicanes" (contracción de *Mediterranean Hurricanes*). Estos sistemas meteorológicos pueden descargar enormes volúmenes de lluvia en pocas horas, colapsando redes de drenaje que, en muchos centros históricos, datan de siglos atrás.
Las inundaciones repentinas (alluvioni lampo) y los deslizamientos de tierra (frane) representan un peligro creciente. Áreas históricamente seguras pueden volverse vulnerables. La evaluación de una propiedad debe, por consiguiente, incluir un análisis minucioso no solo del inmueble en sí, sino de la capacidad de la infraestructura municipal para gestionar eventos climáticos extremos. Los inmuebles situados en cotas bajas, próximos a cauces fluviales o en laderas geológicamente inestables exigen una *due diligence* exhaustiva.
La Fijación del Precio del Riesgo: Cómo Afecta el Clima al Valor de su Inversión
El sector financiero y asegurador ya ha comenzado a "poner precio" al riesgo climático. Para el comprador, esto se manifiesta de forma tangible en el valor del inmueble, en el coste del seguro y en su liquidez a largo plazo.
Desvalorización y el Factor Microclima
Un estudio de la Fondazione GRINS, citado en análisis sectoriales, indica que los precios de las propiedades en zonas directamente afectadas por eventos climáticos extremos pueden experimentar una desvalorización de entre el 1,6 % y el 3,2 %. Esta caída puede ser aún más pronunciada si se considera el "riesgo percibido" por el mercado.
El concepto de microclima cobra un protagonismo clave. Factores como la altitud (que puede atenuar el calor), la presencia de corredores de viento, la orientación solar de la fachada y la proximidad a "islas de calor" urbanas (grandes superficies asfaltadas o con escasas áreas verdes) pasan a ser más determinantes que el prestigio del propio barrio. Dos calles contiguas pueden presentar perfiles de riesgo —y, en consecuencia, valores de mercado— totalmente distintos.
La Espiral de los Seguros: La Advertencia del IVASS
El informe del IVASS (Istituto per la Vigilanza sulle Assicurazioni) constituye uno de los indicadores más evidentes de la transformación en curso. Los costes asumidos por las aseguradoras para cubrir siniestros vinculados a eventos climáticos en Italia han pasado de una media de 2.000 millones de euros a superar los 7.000 millones de euros anuales. La respuesta del sector es inevitable y sigue un patrón claro:
- Incremento de las Primas (Premi): El coste de la póliza de seguro de hogar, en particular la cobertura frente a eventos atmosféricos y catástrofes naturales (polizza calamità naturali), está subiendo de forma vertiginosa en zonas de riesgo.
- Aumento de las Franquicias (Franchigie): Las compañías aseguradoras están elevando el importe que el propietario debe asumir de su propio bolsillo antes de que se active la indemnización.
- Denegación de Cobertura: En escenarios de riesgo extremo, las aseguradoras pueden negarse directamente a suscribir la póliza o excluir determinados siniestros (como las inundaciones).
Un inmueble que no se puede asegurar es un activo de alto riesgo con una liquidez prácticamente nula. Ninguna entidad bancaria financiará su adquisición y la reventa resultará sumamente compleja. La "asegurabilidad" se ha consolidado como un pilar fundamental del valor inmobiliario.
Análisis Regional Comparativo: Riesgos y Consideraciones
El impacto climático no se manifiesta de manera homogénea en toda Italia. Resulta indispensable comprender las dinámicas regionales para orientar con precisión la búsqueda de una propiedad. A continuación, presentamos un análisis comparativo simplificado.
| Región / Zona Geográfica | Riesgos Climáticos Predominantes | Consideraciones Estratégicas para Compradores |
|---|---|---|
| Norte (Lombardía, Piamonte, Véneto) | Inundaciones fluviales (ríos como el Po), granizadas severas, islas de calor urbanas (ej.: Milán). Menor riesgo de sequía. | Comprobar la proximidad a cursos fluviales y la cota del terreno. Evaluar la calidad constructiva frente al impacto de granizo. En entornos urbanos, priorizar inmuebles con adecuada ventilación cruzada y aislamiento térmico. |
| Centro (Toscana, Umbría, Lacio, Marcas) | Combinación de riesgos: olas de calor en núcleos urbanos (Roma, Florencia), riesgo de incendios en zonas rurales y de colina, inundaciones costeras y fluviales, riesgo sísmico. | Es imprescindible un análisis multifactorial. Requiere la consulta de mapas de riesgo sísmico e hidrogeológico. Conviene priorizar propiedades en cotas elevadas y con un adecuado mantenimiento de la vegetación perimetral. |
| Sur e Islas (Campania, Sicilia, Cerdeña, Calabria) | Riesgo extremo de sequía y crisis hídrica, olas de calor prolongadas e intensas, elevado peligro de incendios forestales. | El análisis del suministro hídrico es prioritario (verificar la red pública y la existencia de pozos o aljibes legalizados). La habitabilidad del inmueble durante el verano debe ser el criterio central. El seguro contra incendios resulta indispensable. |
Checklist Estratégico del Comprador: Una Due Diligence Climática
Para traducir este análisis en acciones concretas, Studio Cidadania ha diseñado un checklist práctico dirigido a cualquier persona que contemple adquirir un inmueble en Italia. No constituye una relación exhaustiva, sino un punto de partida indispensable para una due diligence adaptada a las exigencias actuales.
- Consulte la Documentación Geoclimática: Antes de cualquier avance, examine la cartografía oficial. El Plan de Ordenación Hidrogeológica (Piano di Assetto Idrogeologico - PAI), disponible en el portal de la autoridad de cuenca correspondiente (Autorità di Bacino Distrettuale) o en el propio comune, delimita las zonas con riesgo de inundación y corrimiento de tierras. Consulte asimismo los mapas oficiales de riesgo de incendios.
- Contrate un Peritaje Técnico (Perizia) con Enfoque Climático: Además de verificar el estado estructural y la conformidad urbanística, solicite a su geometra o ingegnere de confianza una evaluación específica de la resiliencia climática del inmueble. Esto abarca la calidad del aislamiento térmico (cubiertas y cerramientos), la estanqueidad y eficiencia de las ventanas, la robustez del sistema de evacuación de pluviales y la orientación de la propiedad frente a los elementos meteorológicos.
- Efectúe una Consulta Previa de Seguros: No demore este paso hasta después de formalizar el contrato preliminar de compraventa (compromesso). Con la dirección exacta del inmueble, contacte con entidades aseguradoras y pida cotizaciones para una póliza integral que incorpore cobertura por fenómenos atmosféricos y desastres naturales. La respuesta obtenida (precio de la prima, cuantía de la franquicia o denegación de suscripción) representa uno de los termómetros más precisos del riesgo real del activo.
- Examine la Infraestructura y el Microclima Local: Visite el inmueble en distintas franjas horarias para evaluar la incidencia solar directa. Converse con vecinos sobre la frecuencia de cortes en el suministro de agua o fluctuaciones en la red eléctrica. Indague en el comune sobre posibles proyectos planificados para la mejora del alcantarillado, redes de drenaje o abastecimiento de aguas en la zona.
- Calcule el Coste Total de la Propiedad (Total Cost of Ownership): El precio de compra es solo el desembolso inicial. Realice una proyección de las inversiones de adaptación necesarias: instalación de climatización eficiente, renovación de carpinterías exteriores, elementos de protección solar (toldos, persianas regulables) o sistemas de captación y almacenamiento de aguas pluviales. Estas partidas deben integrarse en el cómputo global de la inversión.
El Papel de la Asesoría Especializada en la Mitigación de Riesgos
Gestionar el proceso de adquisición de una propiedad en Italia siempre ha constituido un procedimiento complejo, sujeto a particularidades burocráticas, marcos legales específicos y especificidades culturales. La variable climática incorpora un nivel adicional de complejidad técnica que exige experiencia profesional. Afrontar este recorrido a distancia o sin el respaldo técnico adecuado supone exponerse a contingencias financieras y jurídicas de consideración.
En Studio Cidadania, nuestro propósito es guiar su proyecto vital en Italia con base en información rigurosa y planificación estratégica. Si bien nuestra labor principal se enfoca en la asesoría en materia de ciudadanía y visados, entendemos que la compraventa de un inmueble representa, para numerosas familias, un paso indisociable de este proceso. Por esta razón, asesoramos a nuestros clientes y facilitamos el contacto con nuestra red de colaboradores de confianza en Italia —abogados especialistas en derecho inmobiliario, *geometri* y peritos técnicos— capacitados para llevar a cabo una due diligence exhaustiva y adaptada a estas circunstancias.
Una inversión acertada no se define por la ausencia absoluta de riesgos, sino por la capacidad de identificarlos con precisión, valorarlos y mitigarlos oportunamente. La adopción de decisiones fundadas es el factor determinante entre una oportunidad patrimonial y un problema a largo plazo.
Para desarrollar su proyecto de vida o inversión en Italia con rigor, certidumbre y visión estratégica, es esencial contar con un acompañamiento experto. Quedamos a su disposición para resolver cualquier duda sobre su proyecto en Italia.
Preguntas Frecuentes (FAQ)
¿Las conocidas "casas a 1 euro" se ven afectadas por estos riesgos climáticos?
Sí, y de forma notable. La gran mayoría de estas iniciativas se localizan en pequeños municipios que sufren despoblación, situados con frecuencia en áreas rurales o montañosas con mayor exposición a desprendimientos, incendios o dotadas de infraestructuras de saneamiento y abastecimiento obsoletas y poco resilientes. Su reducido precio de venta refleja no solo la necesidad de acometer una rehabilitación integral, sino también, en numerosos casos, un nivel de riesgo sustancialmente elevado.
¿Ofrece el Estado italiano ayudas o incentivos para la adaptación climática de viviendas?
Históricamente, la administración italiana ha articulado diversas bonificaciones fiscales para la rehabilitación de inmuebles, tales como el conocido Superbonus, muchas de las cuales incentivaban mejoras en materia de eficiencia energética (aislamiento térmico, modernización de equipos de climatización). Pese a las periódicas modificaciones normativas, la prioridad otorgada a la transición ecológica a través de los fondos del Plan Nacional de Recuperación y Resiliencia (PNRR) sugiere la continuidad de incentivos dirigidos a fortalecer la resiliencia estructural de las viviendas. Resulta imprescindible revisar el marco normativo vigente al momento de planificar la compra y posterior intervención.
¿Puede una propiedad con elevado riesgo climático perjudicar mi solicitud de ciudadanía o visado?
No de manera directa. El reconocimiento de la ciudadanía italiana *iure sanguinis* o la tramitación de un visado de residencia no están condicionados por el perfil de riesgo o las características técnicas del inmueble adquirido. No obstante, una inversión desacertada que conlleve contingencias económicas graves o litigios urbanísticos puede desestabilizar su plan de vida en Italia, afectando indirectamente las condiciones materiales requeridas para su permanencia continuada en el país.
¿Dónde se puede consultar formalmente el riesgo de inundación de un inmueble?
El instrumento cartográfico de referencia es el Plan de Ordenación Hidrogeológica (Piano di Assetto Idrogeologico - PAI). Puede consultar los mapas georreferenciados a través de las plataformas de las Autoridades de Cuenca Distrital (por ejemplo, Autorità di Bacino Distrettuale del Fiume Po, dell'Appennino Centrale, etc.) o solicitando un Certificado de Destino Urbanístico (Certificato di Destinazione Urbanistica - CDU) ante el comune, documento que debe recoger las afecciones y riesgos que gravan la parcela.
Aparte del factor climático, ¿qué otros riesgos deben examinarse al comprar una vivienda en Italia?
Destacan fundamentalmente dos: el riesgo sísmico, dada la actividad tectónica presente en gran parte de la península, y el riesgo de discrepancias urbanísticas y catastrales (*difformità urbanistica e catastale*). Es indispensable que un técnico colegiado verifique que el estado material del inmueble coincide plenamente con los títulos archivados en el comune y en el catastro, ya que cualquier irregularidad no subsanada puede frustrar la compraventa o derivar en sanciones administrativas.
¿Es obligatorio contratar un seguro de hogar en Italia?
Por imperativo legal general, no es obligatorio para un propietario particular. Ahora bien, si la adquisición se financia mediante un préstamo hipotecario (*mutuo*), la entidad bancaria exigirá indefectiblemente una póliza básica contra incendio y explosión (*polizza scoppio e incendio*). Las garantías complementarias, tales como fenómenos meteorológicos, robo o responsabilidad civil frente a terceros, son voluntarias pero del todo aconsejables, sobre todo en zonas geográficamente vulnerables.
¿Está el Norte de Italia exento de riesgos climáticos significativos?
No. Si bien su perfil hidroclimático difiere del meridional, el Norte se halla expuesto a fenómenos extremos característicos, tales como crecidas e inundaciones provocadas por desbordamientos de grandes ríos y lagos, así como episodios de granizo de gran calibre cada vez más intensos, susceptibles de ocasionar desperfectos considerables en cubiertas, cerramientos y vehículos. Ninguna demarcación territorial está libre de contingencias; el análisis debe realizarse siempre a escala microclimática y local.
¿Facilita la tenencia de la ciudadanía italiana el proceso de compra de un inmueble?
Sí, simplifica notablemente la operativa. En calidad de ciudadano italiano (y, por extensión, comunitario), es posible formalizar la adquisición sin sujetarse a las restricciones o condiciones aplicables a nacionales de terceros países ajenos a la UE (tales como el principio de reciprocidad internacional o la posesión de un permiso de residencia determinado). Ello reduce la carga burocrática previa, si bien no exime de ejecutar una due diligence exhaustiva respecto a las condiciones jurídicas, técnicas y climáticas del inmueble.
Actualización legal (2025). El Decreto-Ley 36/2025, convertido en Ley 74/2025, modificó el reconocimiento de la ciudadanía italiana por descendencia para quienes nacieron en el exterior y poseen otra nacionalidad: las solicitudes presentadas a partir del 28 de marzo de 2025 exigen, como regla general, que el padre, la madre, el abuelo o la abuela tenga o haya tenido exclusivamente la ciudadanía italiana, o que el progenitor haya residido en Italia durante dos años antes del nacimiento. Las solicitudes protocolizadas hasta el 27 de marzo de 2025, incluso con cita consular acreditada, se rigen por la normativa anterior. En cuanto a la naturalización, el Tribunal Constitucional (Sentencia 25/2025) eximió del examen de idioma a quienes presenten dificultades de aprendizaje derivadas de condiciones de salud o discapacidad debidamente acreditadas mediante certificado médico. Cada expediente debe ser analizado de manera individualizada. Fuentes: Gazzetta Ufficiale y Corte Costituzionale.