O projeto de adquirir um imóvel na Itália, seja como base para um novo capítulo de vida ou como um investimento estratégico, está profundamente enraizado no imaginário de milhões de descendentes e admiradores da cultura italiana. Contudo, em 2026, a concretização desse sonho exige uma análise que transcende a beleza da paisagem ou a conveniência de uma localização. Uma nova variável, antes secundária, tornou-se um fator crítico na avaliação de ativos imobiliários: a resiliência climática. Relatórios de instituições como o IVASS (o órgão regulador de seguros da Itália) e a OCDE confirmam que ondas de calor, secas prolongadas e inundações já não são eventos esporádicos, mas sim elementos estruturais que redefinem o valor, a liquidez e os custos de manutenção de propriedades em todo o território italiano. É importante abordar este tema com a seriedade e a profundidade técnica que ele exige, transformando a percepção de risco em uma ferramenta para a tomada de decisão consciente e segura.
A Nova Lógica do Mercado Imobiliário: Da Localização à Resiliência
Por décadas, o mantra do mercado imobiliário foi "localização, localização, localização". Um código postal em uma área nobre de Roma ou uma vista para as colinas da Toscana eram garantias quase absolutas de valorização. Este paradigma está em profunda transformação. A atratividade de uma propriedade já não se mede apenas pela sua proximidade a centros urbanos ou belezas naturais, mas também pela sua capacidade de suportar e se adaptar a um ambiente em mudança.
A romantização da "casa barata na Itália", frequentemente promovida em vídeos virais e redes sociais, muitas vezes oculta essa nova realidade. Ofertas de imóveis a preços nominais em pequenos burgos podem parecer irresistíveis, mas escondem vulnerabilidades significativas. A falta de uma infraestrutura municipal robusta, o isolamento geográfico em áreas de alto risco de incêndio ou a localização em planícies aluviais são fatores que podem transformar um sonho em um passivo financeiro e logístico.
Instituições financeiras e seguradoras já operam sob esta nova lógica. A análise de risco para a concessão de uma hipoteca (mutuo) ou para a emissão de uma apólice de seguro (polizza) incorpora cada vez mais dados geoespaciais e climáticos. O valor real de um ativo imobiliário é, portanto, uma equação complexa que agora inclui a sua "segurabilidade" e os custos futuros de adaptação, um cálculo que investidores desavisados frequentemente ignoram.
Análise Detalhada dos Riscos Climáticos na Itália
A Itália, por sua geografia única — uma longa península no centro do Mar Mediterrâneo, com extensas áreas costeiras e uma espinha dorsal montanhosa (os Apeninos) —, está particularmente exposta a uma variedade de fenômenos climáticos extremos. Compreender cada um deles é o primeiro passo para uma avaliação de risco eficaz.
Ondas de Calor e a Redução da Habitabilidade
O aumento da frequência e intensidade das ondas de calor é talvez o impacto mais direto e sentido pela população. Durante os meses de verão, temperaturas que ultrapassam os 40°C no Sul e nas ilhas (Sicília e Sardenha) e que se mantêm consistentemente acima dos 35°C em grandes cidades como Roma, Florença e Milão, estão se tornando a nova normalidade.
Este fenômeno tem duas consequências principais para o proprietário de um imóvel:
- Qualidade de Vida e Custos Energéticos: A utilização confortável da propriedade durante julho e agosto torna-se desafiadora sem sistemas de climatização eficientes, cujo custo de instalação e operação pode ser proibitivo, especialmente em edifícios históricos com restrições de alteração de fachada. O imóvel pode se tornar inabitável por longos períodos do ano.
- Impacto na Rentabilidade: Para quem investe com o objetivo de aluguel de curta duração (turístico), a tradicional alta temporada de verão está sob ameaça. Turistas começam a evitar os picos de calor, deslocando a demanda para a primavera e o outono. Isso exige uma reavaliação completa do modelo de negócio, com possíveis quedas na receita anual esperada.
Crise Hídrica, Seca e o Risco de Incêndios Florestais
A seca é uma ameaça silenciosa, mas com consequências devastadoras. O relatório mais recente do ISTAT sobre recursos hídricos aponta para uma redução crônica da disponibilidade de água, especialmente no Sul. A Sicília, por exemplo, já enfrenta racionamentos severos em diversas províncias.
Para um comprador de imóvel, isso se traduz em riscos concretos:
- Restrições de Uso: A interrupção no fornecimento de água potável pode afetar a habitabilidade básica. Em áreas rurais, a falta de água para irrigação pode inviabilizar jardins, hortas ou pequenas produções agrícolas.
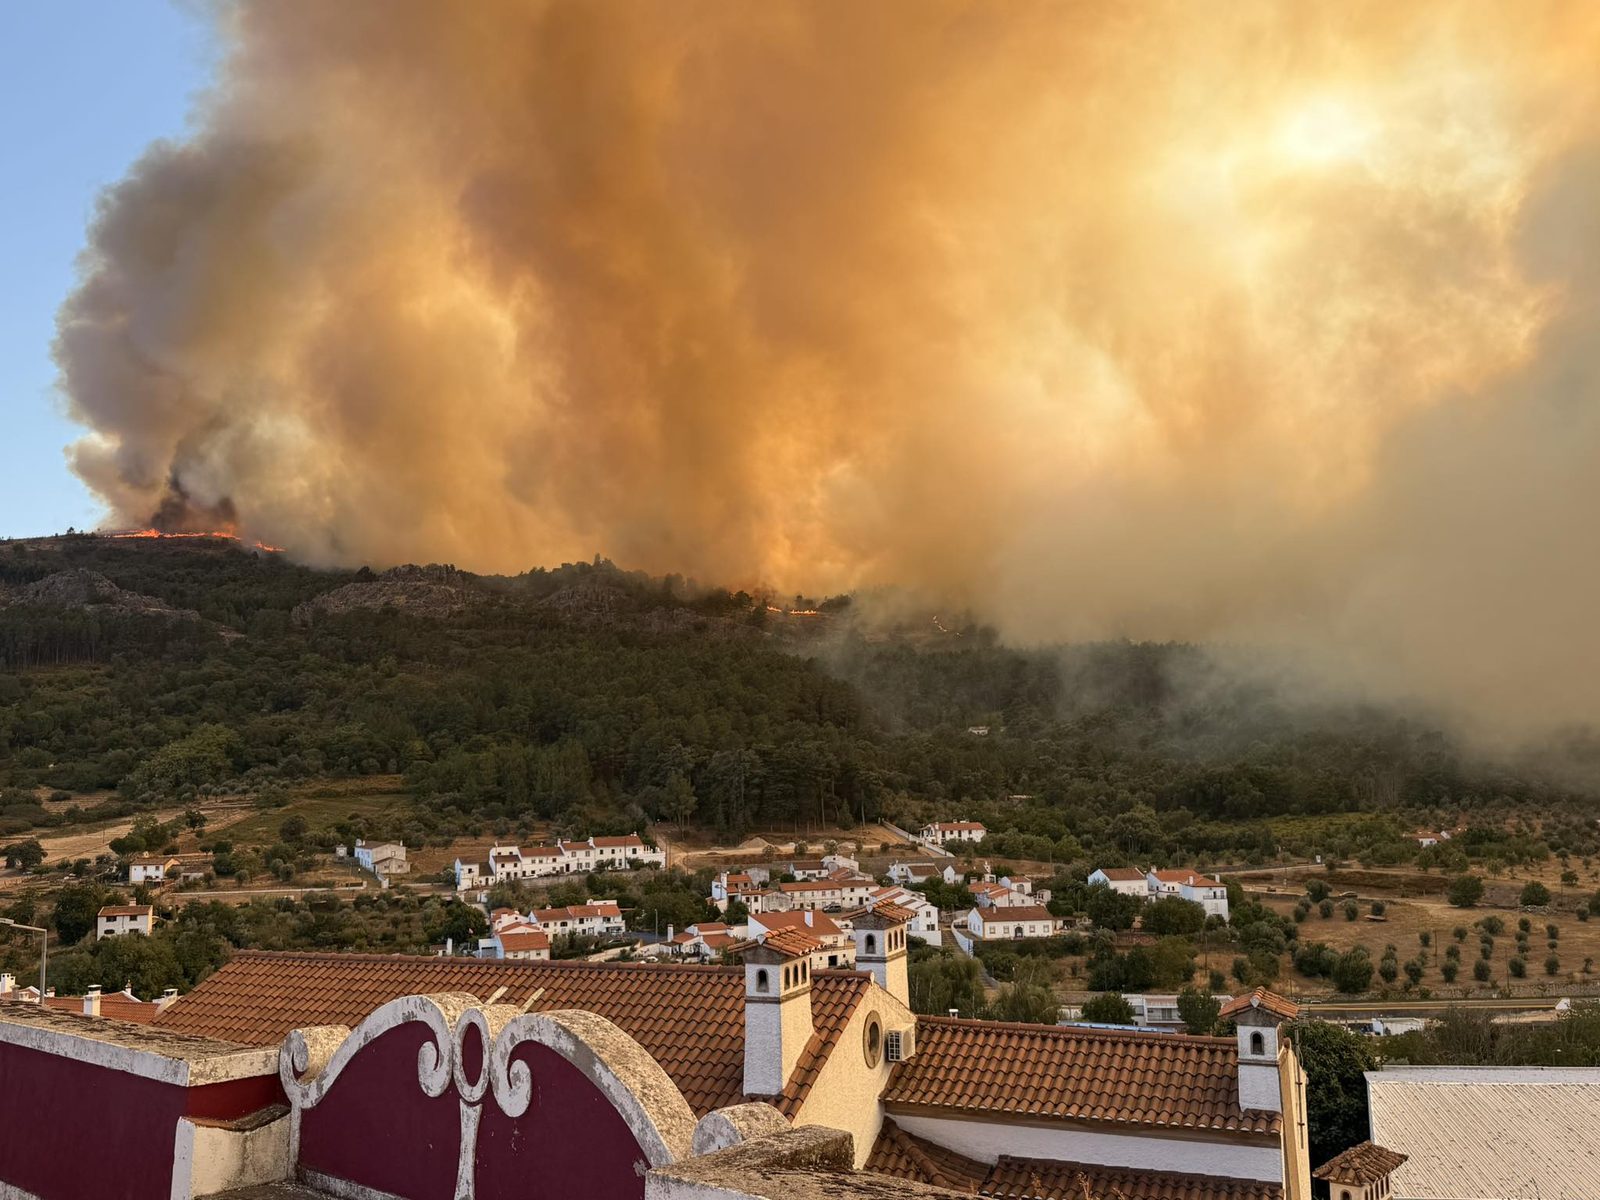
- Aumento do Risco de Incêndios (Incendi Boschivi): A combinação de vegetação seca, altas temperaturas e ventos fortes cria as condições perfeitas para incêndios florestais de grande escala, como os que têm devastado áreas da Toscana, Sardenha e Calábria. Um imóvel localizado na interface urbano-florestal corre um risco físico real de destruição, além da desvalorização pela degradação da paisagem circundante.
Inundações, Eventos Extremos e a Fragilidade da Infraestrutura
O aquecimento do Mar Mediterrâneo intensifica a formação de tempestades severas, incluindo os chamados "Medicanes" (uma contração de *Mediterranean Hurricanes*). Esses sistemas podem despejar enormes volumes de chuva em poucas horas, sobrecarregando sistemas de drenagem que, em muitos centros históricos, datam de séculos atrás.
As inundações repentinas (alluvioni lampo) e os deslizamentos de terra (frane) são um perigo crescente. Áreas historicamente seguras podem se tornar vulneráveis. A avaliação de um imóvel deve, portanto, incluir uma análise minuciosa não apenas da propriedade em si, mas da capacidade da infraestrutura municipal de gerir eventos climáticos extremos. Imóveis localizados em cotas mais baixas, próximos a cursos d'água ou em encostas geologicamente instáveis requerem uma *due diligence* redobrada.
A Precificação do Risco: Como o Clima Afeta o Valor do Seu Investimento
O mercado financeiro e de seguros já começou a "precificar" o risco climático. Para o comprador, isso se manifesta de forma tangível no valor do imóvel, no custo do seguro e na sua liquidez a longo prazo.
Desvalorização e o Fator Microclima
Um estudo da Fondazione GRINS, citada em análises setoriais, indica que os preços de imóveis em zonas diretamente afetadas por eventos climáticos extremos podem sofrer uma desvalorização entre 1,6% e 3,2%. Essa queda pode ser ainda maior quando se considera o "risco percebido" pelo mercado.
O conceito de microclima ganha protagonismo. Fatores como altitude (que pode mitigar o calor), a presença de corredores de vento, a exposição solar da fachada e a proximidade de "ilhas de calor" urbanas (grandes áreas asfaltadas ou com poucos espaços verdes) tornam-se mais relevantes do que o prestígio do bairro. Duas ruas adjacentes podem ter perfis de risco — e, portanto, valores — completamente distintos.
A Espiral dos Seguros: O Alerta do IVASS
O relatório do IVASS (Istituto per la Vigilanza sulle Assicurazioni) é um dos indicadores mais claros da mudança em curso. Os custos para as seguradoras cobrirem danos relacionados a eventos climáticos na Itália saltaram de uma média de 2 bilhões de euros para mais de 7 bilhões de euros anuais. A resposta do setor é inevitável e segue um padrão claro:
- Aumento dos Prêmios (Premi): O custo da apólice de seguro residencial, especialmente a cobertura para eventos atmosféricos e catástrofes naturais (polizza calamità naturali), está subindo vertiginosamente em áreas de risco.
- Aumento das Franquias (Franchigie): Seguradoras estão aumentando o valor que o proprietário precisa pagar do próprio bolso antes que a cobertura seja acionada.
- Recusa de Cobertura: Em cenários de risco extremo, as seguradoras podem simplesmente se recusar a oferecer cobertura, ou excluí-la para determinados eventos (como inundações).
Um imóvel que não pode ser segurado é um ativo de alto risco com liquidez quase nula. Nenhum banco financiará sua compra e a revenda torna-se extremamente difícil. A "segurabilidade" tornou-se um pilar fundamental do valor imobiliário.
Análise Regional Comparativa: Riscos e Considerações
O impacto climático não é uniforme em toda a Itália. É crucial entender as tendências regionais para refinar a busca por um imóvel. Apresentamos abaixo uma análise comparativa simplificada.
| Região/Área Geográfica | Riscos Climáticos Predominantes | Considerações Estratégicas para Compradores |
|---|---|---|
| Norte (Lombardia, Piemonte, Vêneto) | Inundações fluviais (rios como o Pó), tempestades de granizo severas, ilhas de calor urbanas (ex: Milão). Menor risco de seca. | Verificar a proximidade de rios e a cota do terreno. Avaliar a qualidade da construção para resistir a granizo. Em cidades, priorizar imóveis com boa ventilação e isolamento térmico. |
| Centro (Toscana, Úmbria, Lazio, Marche) | Combinação de riscos: ondas de calor em cidades (Roma, Florença), risco de incêndios em áreas rurais e de colina, inundações costeiras e fluviais, risco sísmico. | Análise multifatorial é essencial. Exige consulta a mapas de risco sísmico e hidrogeológico. Priorizar imóveis em cotas mais elevadas e com boa gestão de vegetação no entorno. |
| Sul e Ilhas (Campânia, Sicília, Sardenha, Calábria) | Risco extremo de seca e crise hídrica, ondas de calor prolongadas e intensas, alto risco de incêndios florestais. | A análise do acesso à água é crítica (verificar a rede pública e a existência de poços/cisternas legalizadas). A capacidade de uso do imóvel no verão deve ser o principal critério. Seguro contra incêndio é indispensável. |
Checklist Estratégico do Comprador: Uma Due Diligence Climática
Para transformar esta análise em ação, o Studio Cidadania desenvolveu um checklist prático para qualquer pessoa que considere comprar um imóvel na Itália. Esta não é uma lista exaustiva, mas um ponto de partida fundamental para uma due diligence moderna.
- Consulte a Documentação Geo-Climática: Antes de tudo, acesse os mapas oficiais. O Plano de Ordenamento Hidrogeológico (Piano di Assetto Idrogeologico - PAI), disponível no site da autoridade de bacia distrital (Autorità di Bacino Distrettuale) ou no próprio comune, indica as áreas com risco de inundação e deslizamento. Verifique também os mapas de risco de incêndio.
- Contrate uma Perícia Técnica (Perizia) Focada no Clima: Além da verificação estrutural e de conformidade urbanística, peça ao seu geometra ou ingegnere de confiança uma avaliação específica sobre a resiliência climática do imóvel. Isso inclui a qualidade do isolamento térmico (paredes e telhado), a eficiência das esquadrias, a robustez do sistema de drenagem de águas pluviais e a exposição da propriedade aos elementos.
- Faça uma Sondagem Prévia de Seguro: Não espere até depois da assinatura do compromisso de compra (compromesso). Com o endereço do imóvel, contate companhias de seguro e solicite cotações para uma apólice completa, que inclua cobertura para eventos atmosféricos e catástrofes naturais. A resposta que receber (preço, franquia ou recusa) é um dos melhores indicadores do risco real do ativo.
- Investigue a Infraestrutura e o Microclima Local: Visite a propriedade em diferentes horários do dia para observar a exposição solar. Converse com vizinhos sobre a frequência de falta de água ou quedas de energia. Investigue no comune se há projetos de melhoria da rede de drenagem ou de gestão de recursos hídricos para a área.
- Calcule o Custo Total de Propriedade (Total Cost of Ownership): O preço de compra é apenas o começo. Projete os custos de adaptação necessários: instalação de ar condicionado, substituição de janelas, sistemas de sombreamento (toldos, persianas), talvez um sistema de coleta de água da chuva. Esses custos devem ser somados ao valor de aquisição para entender o investimento total.
O Papel da Assessoria Especializada na Mitigação de Riscos
Navegar pelo processo de compra de um imóvel na Itália sempre foi uma tarefa complexa, que envolve burocracia, leis específicas e barreiras culturais. A variável climática adiciona uma camada de complexidade técnica que exige conhecimento especializado. Tentar gerir este processo à distância ou sem o suporte adequado é expor-se a riscos financeiros e legais significativos.
No Studio Cidadania, nossa missão é apoiar o seu projeto de vida na Itália com informação sólida e planejamento. Embora nosso foco seja a assessoria em cidadania e vistos, compreendemos que a aquisição de um imóvel é, para muitas famílias, um passo integrado a esse projeto. Por isso, orientamos nossos clientes e os conectamos à nossa rede de parceiros de confiança na Itália — advogados imobiliários, *geometri* e consultores técnicos — que podem realizar uma due diligence completa e adaptada a esta nova realidade.
Um investimento bem-sucedido não é aquele isento de riscos, mas aquele em que os riscos são compreendidos, quantificados e mitigados. Tomar decisões informadas é o que diferencia uma oportunidade de uma armadilha.
Para um projeto de vida ou investimento na Itália com segurança e planejamento estratégico, é fundamental contar com orientação especializada. Estamos à disposição para esclarecer dúvidas sobre o seu projeto na Itália.
Perguntas Frequentes (FAQ)
As famosas "casas por 1 euro" são afetadas por estes riscos climáticos?
Sim, e de forma significativa. Muitas dessas iniciativas ocorrem em pequenos burgos que enfrentam despovoamento, frequentemente localizados em áreas rurais ou montanhosas mais vulneráveis a deslizamentos, incêndios ou com infraestrutura de água e saneamento mais antiga e menos resiliente. O baixo preço reflete não apenas a necessidade de reforma, mas também, em muitos casos, um perfil de risco elevado.
O governo italiano oferece incentivos para a adaptação climática de imóveis?
O governo italiano tem oferecido diversos bônus fiscais para reformas edilícias, como o famoso Superbonus, muitos dos quais incluíam melhorias na eficiência energética (isolamento térmico, substituição de sistemas de aquecimento). Embora as regras mudem constantemente, o foco na transição verde, impulsionado por fundos do Plano Nacional de Recuperação e Resiliência (PNRR), sugere que incentivos para reformas que aumentem a resiliência climática continuarão a existir. É crucial verificar a legislação vigente no momento da compra e reforma.
Um imóvel com alto risco climático pode impedir meu processo de cidadania ou visto?
Não diretamente. O reconhecimento da cidadania italiana *jure sanguinis* ou a obtenção de um visto de residência não dependem da qualidade ou do risco do imóvel que você possui. No entanto, um mau investimento imobiliário que gere perdas financeiras ou problemas legais pode comprometer a estabilidade do seu projeto de vida na Itália, afetando indiretamente sua capacidade de se manter no país.
Como posso verificar oficialmente o risco de inundação de um imóvel?
A ferramenta oficial para isso é o Plano de Ordenamento Hidrogeológico (PAI). Você pode acessar os mapas georreferenciados nos portais das Autoridades de Bacia Distrital (por exemplo, Autorità di Bacino Distrettuale del Fiume Po, dell'Appennino Centrale, etc.) ou solicitando o Certificado de Destinação Urbanística (CDU) no comune, que deve conter indicações sobre estes riscos.
Além do clima, que outros riscos devo considerar ao comprar um imóvel na Itália?
Dois riscos são primordiais: o risco sísmico, já que grande parte da Itália é sismicamente ativa, e o risco de não conformidade urbanística e cadastral (*difformità urbanistica e catastale*). É essencial que um técnico verifique se o estado atual do imóvel corresponde exatamente ao que está registrado na prefeitura e no cadastro, pois discrepâncias podem impedir a venda e gerar multas pesadas.
Os seguros de habitação na Itália são obrigatórios?
Não são obrigatórios por lei para o proprietário. No entanto, se você financiar a compra com uma hipoteca (*mutuo*), o banco exigirá, no mínimo, uma apólice contra incêndio e explosão (*polizza scoppio e incendio*). Coberturas adicionais, como para eventos atmosféricos, roubo ou danos a terceiros, são opcionais, mas altamente recomendadas, especialmente em áreas de risco.
O Norte da Itália é totalmente seguro contra riscos climáticos?
Não. Embora o perfil de risco geral seja diferente do Sul, o Norte da Itália é propenso a eventos extremos específicos, como inundações causadas pelo transbordamento de grandes rios e lagos, além de tempestades de granizo cada vez mais violentas que podem causar danos significativos a telhados, janelas e veículos. Nenhuma região está isenta de risco; a análise deve ser sempre local e específica.
Ter cidadania italiana facilita a compra de um imóvel na Itália?
Sim, facilita consideravelmente. Como cidadão italiano (e, portanto, europeu), você pode comprar um imóvel sem as restrições e requisitos aplicáveis a cidadãos não-UE (como a condição de reciprocidade ou a necessidade de uma autorização de residência específica). Isso simplifica a burocracia, mas não altera a necessidade de uma due diligence completa sobre os riscos do imóvel, incluindo os climáticos.
Atualização legal (2025). O Decreto-Lei 36/2025, convertido na Lei 74/2025, alterou o reconhecimento da cidadania italiana por descendência para quem nasceu no exterior e possui outra cidadania: pedidos apresentados a partir de 28 de março de 2025 exigem, em regra, que pai, mãe, avô ou avó tenha ou tenha tido apenas a cidadania italiana, ou que o genitor tenha residido na Itália por dois anos antes do nascimento. Pedidos protocolados até 27 de março de 2025, inclusive com agendamento consular comprovado, seguem a regra anterior. Na naturalização, a Corte Constitucional (Sentença 25/2025) afastou a exigência da prova de idioma para quem tem incapacidade de aprendizagem decorrente de condição de saúde ou deficiência, comprovada por laudo médico. Cada caso deve ser analisado de forma individualizada. Fontes: Gazzetta Ufficiale e Corte Costituzionale.