Il progetto di acquistare un immobile in Italia, sia come punto di partenza per un nuovo capitolo di vita sia come investimento strategico, è profondamente radicato nell'immaginario di milioni di discendenti e appassionati della cultura italiana. Tuttavia, nel 2026, la realizzazione di questo sogno richiede un'analisi che va oltre la bellezza del paesaggio o la comodità della posizione. Una nuova variabile, un tempo secondaria, è diventata un fattore critico nella valutazione degli asset immobiliari: la resilienza climatica. I report di istituzioni come l'IVASS (l'autorità di vigilanza sulle assicurazioni in Italia) e l'OCSE confermano che ondate di calore, siccità prolungate e alluvioni non sono più eventi sporadici, bensì elementi strutturali che ridefiniscono il valore, la liquidità e i costi di manutenzione degli immobili su tutto il territorio italiano. È fondamentale affrontare questo tema con la serietà e l'accuratezza tecnica che merita, trasformando la percezione del rischio in uno strumento utile a prendere decisioni consapevoli e sicure.
La nuova logica del mercato immobiliare: dalla posizione alla resilienza
Per decenni, il mantra del mercato immobiliare è stato "posizione, posizione, posizione". Un codice di avviamento postale in una zona prestigiosa di Roma o una vista sulle colline toscane erano garanzie quasi assolute di rivalutazione. Questo paradigma è ora in profonda trasformazione. L'attrattiva di una proprietà non si misura più soltanto in base alla vicinanza ai centri urbani o alle bellezze paesaggistiche, ma anche in base alla sua capacità di resistere e adattarsi a un ambiente che cambia.
L'idealizzazione delle "case a 1 euro in Italia", spesso promossa attraverso video virali e social media, nasconde frequentemente questa nuova realtà. Le offerte di immobili a prezzi simbolici nei piccoli borghi possono sembrare imperdibili, ma celano notevoli vulnerabilità. L'assenza di infrastrutture comunali adeguate, l'isolamento geografico in zone ad alto rischio di incendio o la collocazione in pianure alluvionali sono fattori che possono trasformare un sogno in una passività finanziaria e logistica.
Gli istituti finanziari e le compagnie di assicurazione operano già secondo questa nuova logica. L'analisi del rischio per la concessione di un mutuo ipotecario o per l'emissione di una polizza assicurativa integra sempre più dati geospaziali e climatici. Il valore reale di un bene immobiliare è, quindi, un'equazione complessa che ora comprende la sua "assicurabilità" e i costi futuri di adattamento: un calcolo che gli acquirenti meno accorti tendono spesso a trascurare.
Analisi dettagliata dei rischi climatici in Italia
L'Italia, per via della sua particolare conformazione geografica — una lunga penisola nel cuore del Mar Mediterraneo, con estese fasce costiere e una dorsale montuosa (gli Appennini) —, risulta particolarmente esposta a molteplici fenomeni climatici estremi. Comprendere ciascuno di essi rappresenta il primo passo per una corretta valutazione del rischio.
Ondate di calore e riduzione dell'abitabilità
L'aumento della frequenza e dell'intensità delle ondate di calore costituisce forse l'impatto più immediato e percepibile per la popolazione. Durante i mesi estivi, temperature che superano i 40°C al Sud e nelle isole (Sicilia e Sardegna) e che restano stabilmente sopra i 35°C nelle grandi città come Roma, Firenze e Milano, stanno diventando la normalità.
Questo fenomeno comporta due conseguenze principali per i proprietari di immobili:
- Qualità della vita e costi energetici: Vivere confortevolmente la proprietà nei mesi di luglio e agosto diventa complicato senza impianti di climatizzazione efficienti, i cui costi di installazione e gestione possono rivelarsi molto elevati, soprattutto negli edifici storici soggetti a vincoli di facciata. L'immobile rischia così di diventare scarsamente abitabile per lunghi periodi dell'anno.
- Impatto sulla redditività: Per chi investe con l'obiettivo delle locazioni brevi a fini turistici, la tradizionale alta stagione estiva è a rischio. I turisti cominciano a evitare i picchi di calore, spostando la domanda verso la primavera e l'autunno. Ciò impone una revisione complessiva del modello di business, con possibili flessioni nelle entrate annuali previste.
Crisi idrica, siccità e rischio di incendi boschivi
La siccità è una minaccia silenziosa, ma dagli effetti devastanti. L'ultimo rapporto dell'ISTAT sulle risorse idriche evidenzia una riduzione cronica della disponibilità d'acqua, in particolare nel Mezzogiorno. La Sicilia, ad esempio, fa già i conti con rigidi razionamenti in diverse province.
Per chi intende acquistare un immobile, questo si traduce in rischi tangibili:
- Restrizioni d'uso: Le interruzioni nell'erogazione di acqua potabile possono compromettere le condizioni basilari di abitabilità. Nelle aree rurali, la carenza idrica per l'irrigazione può rendere impraticabile la gestione di giardini, orti o piccole coltivazioni.
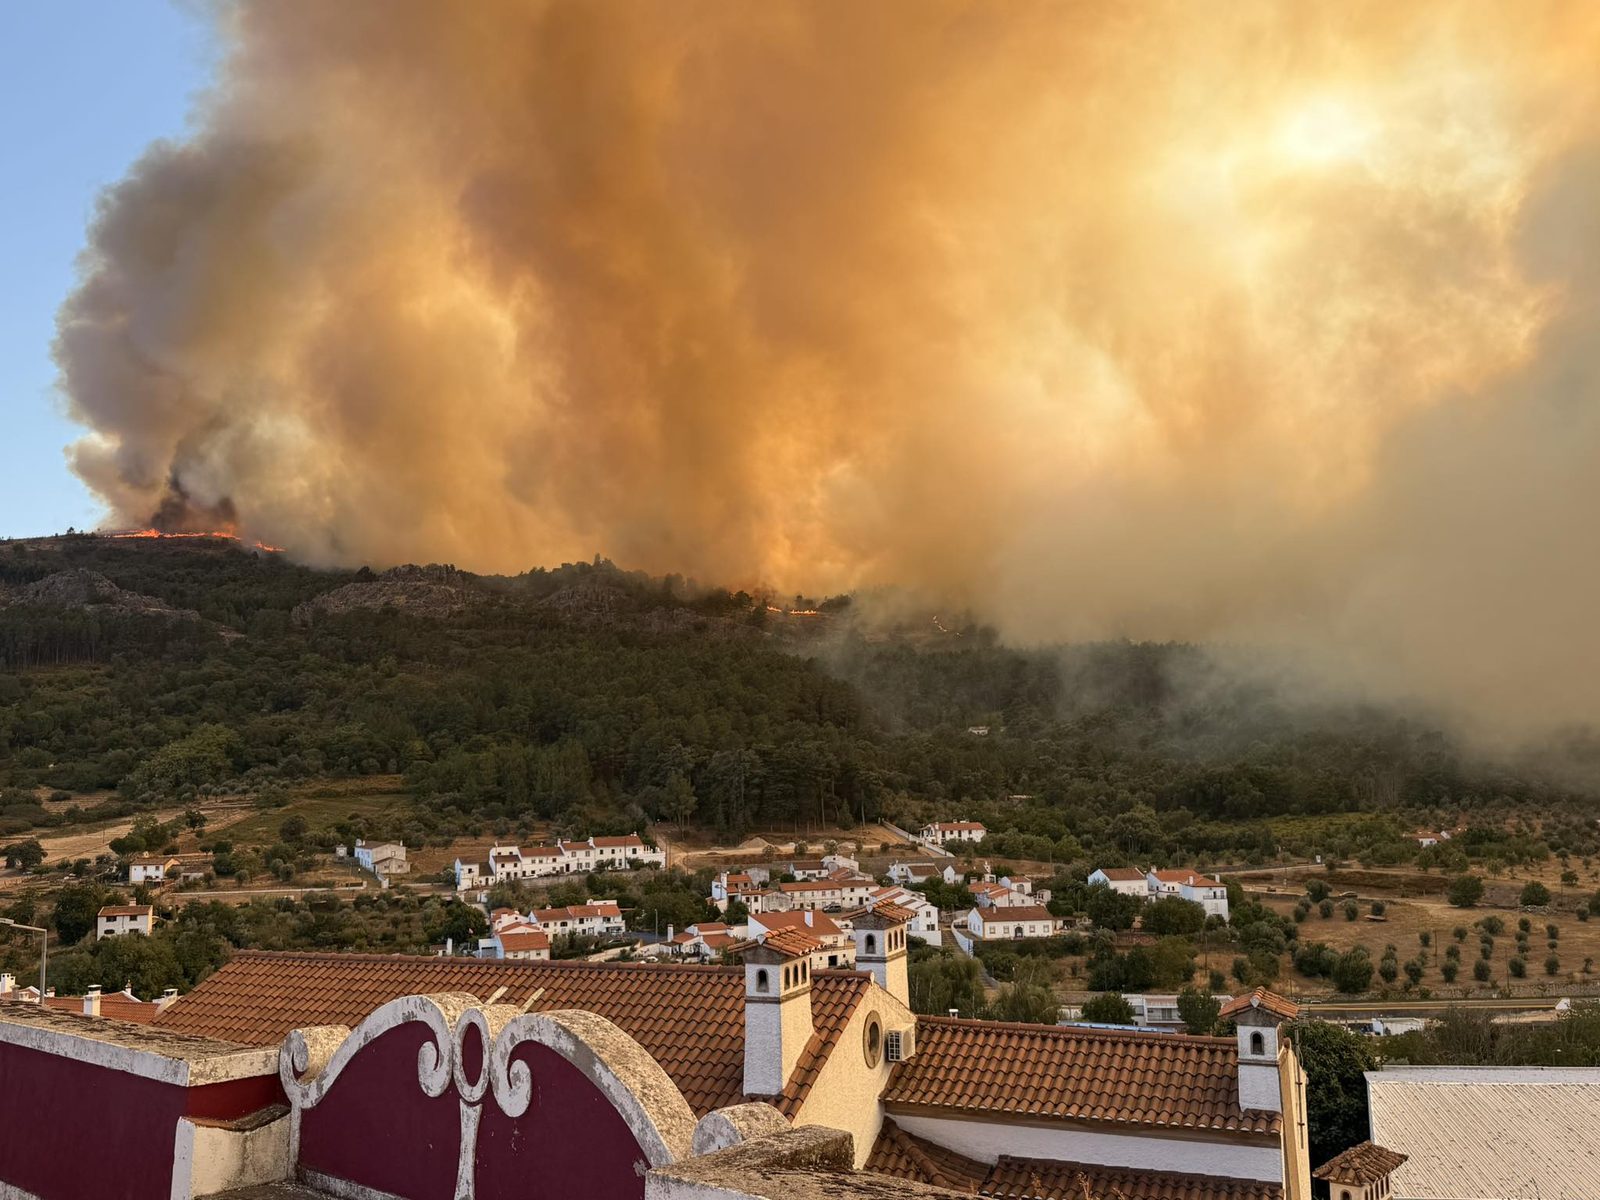
- Aumento del rischio di incendi boschivi: La combinazione di vegetazione secca, temperature elevate e venti forti crea le condizioni ideali per incendi boschivi di vaste proporzioni, analoghi a quelli che hanno colpito varie zone di Toscana, Sardegna e Calabria. Un immobile situato nell'interfaccia urbano-rurale affronta un rischio concreto di danneggiamento o distruzione materiale, oltre alla perdita di valore derivante dal degrado del paesaggio circostante.
Alluvioni, eventi estremi e fragilità delle infrastrutture
Il riscaldamento del Mar Mediterraneo alimenta la formazione di tempeste violente, compresi i cosiddetti "Medicane" (dall'inglese *Mediterranean Hurricanes*). Questi fenomeni possono riversare enormi quantità di pioggia in poche ore, sovraccaricando reti di smaltimento e canali di scolo che, in molti centri storici, risalgono a secoli fa.
Le alluvioni lampo e le frane rappresentano un pericolo sempre più frequente. Aree storicamente considerate sicure possono trovarsi improvvisamente vulnerabili. La valutazione di un immobile deve perciò includere un'analisi approfondita non solo della proprietà in sé, ma anche della capacità dell'infrastruttura comunale di gestire eventi meteo estremi. Gli immobili situati a quote altimetriche basse, in prossimità di corsi d'acqua o su versanti instabili richiedono una *due diligence* particolarmente rigorosa.
La quantificazione economica del rischio: l'impatto del clima sul valore dell'investimento
Il settore finanziario e assicurativo ha già iniziato a prezzare il rischio climatico. Per chi acquista, ciò si riflette in modo concreto sul valore dell'immobile, sui costi delle coperture assicurative e sulla liquidità del bene nel lungo periodo.
Svalutazione e il fattore microclima
Uno studio della Fondazione GRINS, richiamato in diverse analisi di settore, segnala che i prezzi degli immobili nelle aree colpite direttamente da eventi climatici estremi possono subire una svalutazione compresa tra l'1,6% e il 3,2%. Tale flessione può accentuarsi ulteriormente se si considera il "rischio percepito" dal mercato.
Il concetto di microclima assume un ruolo centrale. Fattori come l'altitudine (che può mitigare le temperature estive), la presenza di corridoi di ventilazione, l'orientamento solare della facciata e la vicinanza a "isole di calore" urbane (ampie superfici asfaltate o prive di verde) diventano persino più determinanti del prestigio del quartiere. Due vie adiacenti possono presentare profili di rischio — e di conseguenza valori economici — completamente differenti.
L'impennata delle assicurazioni: il monito dell'IVASS
Il rapporto dell'IVASS (Istituto per la Vigilanza sulle Assicurazioni) rappresenta uno dei segnali più evidenti della trasformazione in atto. I costi sostenuti dalle compagnie assicurative per risarcire i danni legati agli eventi climatici in Italia sono passati da una media di 2 miliardi di euro a oltre 7 miliardi di euro l'anno. La reazione del comparto è inevitabile e segue una linea precisa:
- Aumento dei premi: Il costo della polizza casa, specialmente per quanto riguarda la copertura contro eventi atmosferici e calamità naturali, registra forti aumenti nelle aree maggiormente esposte.
- Innalzamento delle franchigie: Le compagnie stanno alzando la quota di danno a carico dell'assicurato prima dell'intervento della copertura.
- Rifiuto della copertura: Nei contesti a rischio critico, le compagnie possono rifiutarsi di stipulare la polizza o escludere determinati eventi (come le inondazioni).
Un immobile che non può essere assicurato costituisce un bene ad alto rischio con una liquidità quasi azzerata. Nessun istituto di credito concederà un mutuo per l'acquisto e la rivendita risulterà oltremodo difficile. L'assicurabilità è ormai un pilastro irrinunciabile del valore immobiliare.
Analisi comparativa regionale: rischi e valutazioni strategiche
L'impatto climatico non è omogeneo sul territorio nazionale. È essenziale comprendere i trend locali per orientare al meglio la ricerca dell'immobile. Riportiamo di seguito una sintesi comparativa delle principali macro-aree.
| Regione / Area Geografica | Rischi Climatici Prevalenti | Considerazioni Strategiche per gli Acquirenti |
|---|---|---|
| Nord (Lombardia, Piemonte, Veneto) | Alluvioni e piene fluviali (bacino del Po), forti grandinate, isole di calore urbane (es. Milano). Minore incidenza di siccità cronica. | Verificare la distanza dai corsi d'acqua e la quota del terreno. Accertare la resistenza dei materiali costruttivi alla grandine. Nelle città, privilegiare immobili con buona esposizione ai venti e isolamento termico. |
| Centro (Toscana, Umbria, Lazio, Marche) | Quadro di rischio composito: ondate di calore nei centri urbani (Roma, Firenze), rischio incendi nelle aree rurali e collinari, alluvioni costiere e fluviali, rischio sismico. | È indispensabile un'analisi multifattoriale. Richiede la consultazione delle mappe di rischio sismico e idrogeologico. Meglio orientarsi su quote più elevate con corretta gestione della vegetazione perimetrale. |
| Sud e Isole (Campania, Sicilia, Sardegna, Calabria) | Rischio estremo di siccità e carenza idrica, ondate di calore prolungate, alto rischio di incendi boschivi. | La verifica dell'approvvigionamento idrico è prioritaria (controllo dell'allacciamento alla rete pubblica e regolarità di pozzi/cisterne). L'effettiva vivibilità estiva deve essere il criterio guida. La polizza incendio è indispensabile. |
Checklist strategica per l'acquirente: una due diligence climatica
Per tradurre questa analisi in decisioni pratiche, Studio Cidadania ha elaborato una checklist rivolta a chiunque intenda acquistare un immobile in Italia. Non si tratta di un elenco esaustivo, ma di un punto di partenza imprescindibile per una due diligence aggiornata.
- Consultare la documentazione geoclimatica ufficiale: Prima di procedere, esaminare la cartografia pubblica. Il Piano di Assetto Idrogeologico (PAI), consultabile sui portali dell'Autorità di Bacino Distrettuale o presso il Comune, evidenzia le zone soggette a pericolo di inondazione e frana. Verificare inoltre le mappe del catasto incendi.
- Incaricare un tecnico per una perizia orientata al clima: Oltre alle verifiche strutturali e di conformità urbanistica, richiedere al proprio geometra o ingegnere di fiducia una valutazione specifica sulla resilienza climatica dell'edificio. Essa deve considerare la qualità dell'isolamento termico (pareti e copertura), le prestazioni degli infissi, l'efficienza della rete di deflusso delle acque meteoriche e l'esposizione dell'immobile agli agenti atmosferici.
- Effettuare una verifica preventiva di assicurabilità: Non attendere la stipula del contratto preliminare (compromesso). Fornendo l'indirizzo esatto dell'immobile, richiedere preventivi a più compagnie assicurative per una polizza globale comprendente eventi atmosferici e calamità naturali. Il riscontro ottenuto (in termini di premio, franchigia o eventuale rifiuto) è uno degli indicatori più affidabili del livello di rischio reale.
- Indagare le infrastrutture locali e il microclima: Visitare la proprietà in diverse fasce orarie per verificare l'irraggiamento solare effettivo. Informarsi presso i residenti della zona sulla frequenza di eventuali interruzioni idriche o blackout elettrici. Verificare presso gli uffici comunali se siano previsti interventi di potenziamento della rete fognaria, di scolo o di gestione delle risorse idriche.
- Calcolare il costo totale di possesso (Total Cost of Ownership): Il prezzo d'acquisto concordato è solo una parte dell'investimento. Occorre quantificare gli interventi di adattamento necessari: impianto di condizionamento, sostituzione dei serramenti, sistemi frangisole o persiane, eventuale cisterna per il recupero delle acque piovane. Queste voci vanno sommate al prezzo d'acquisto per determinare l'impegno finanziario complessivo.
Il valore di una consulenza specializzata nella mitigazione dei rischi
Comprare casa in Italia è da sempre un percorso articolato, caratterizzato da adempimenti burocratici, normative puntuali e differenze di contesto. La variabile climatica introduce un ulteriore livello di complessità tecnica che richiede competenze specifiche. Affrontare questa procedura a distanza o privi del dovuto supporto espone a rischi economici e legali non trascurabili.
In Studio Cidadania, la nostra missione è accompagnare il vostro progetto di vita in Italia con informazioni rigorose e pianificazione metodica. Sebbene la nostra attività principale riguardi le pratiche di cittadinanza e i visti di ingresso, sappiamo bene che l'acquisto di un'abitazione rappresenta, per molti nuclei familiari, una componente essenziale di questo percorso. Per questa ragione supportiamo i nostri clienti mettendoli in contatto con la nostra rete di professionisti di fiducia in Italia — avvocati immobiliaristi, geometri e consulenti tecnici — capaci di svolgere una due diligence completa e allineata a questo nuovo scenario.
Un investimento riuscito non coincide con l'assenza assoluta di rischi, bensì con la capacità di comprenderli, quantificarli e ridurli al minimo. Muoversi con consapevolezza è ciò che distingue un'opportunità autentica da una scelta imprudente.
Per realizzare il vostro progetto abitativo o di investimento in Italia all'insegna della tutela e della pianificazione strategica, affidarsi a professionisti esperti è un passaggio fondamentale. Siamo a disposizione per approfondire ogni aspetto del vostro progetto in Italia.
Domande Frequenti (FAQ)
Le cosiddette "case a 1 euro" risentono di questi rischi climatici?
Sì, in misura rilevante. La maggior parte di questi progetti interessa piccoli borghi soggetti a spopolamento, situati in contesti rurali o montani maggiormente esposti a dissesto idrogeologico, frane o incendi, e dotati di reti idriche e fognarie vetuste. Il prezzo simbolico rispecchia non soltanto la necessità di opere di ristrutturazione integrali, ma spesso anche un profilo di rischio territoriale consistente.
Lo Stato italiano prevede incentivi per l'adeguamento climatico degli immobili?
La normativa italiana ha introdotto nel tempo diverse agevolazioni fiscali per gli interventi edilizi (come il Superbonus e gli ecobonus ordinari), volti al miglioramento delle prestazioni energetiche degli edifici (coibentazione termica, sostituzione degli impianti termici). Sebbene le disposizioni conoscano frequenti aggiornamenti, l'indirizzo verso la transizione ecologica sostenuto dai fondi del PNRR conferma l'interesse a incentivare interventi di riqualificazione e resilienza. È fondamentale verificare il quadro normativo in vigore al momento dell'acquisto e della progettazione dei lavori.
Un immobile esposto a rischi climatici può compromettere la pratica di cittadinanza o di visto?
Non in modo diretto. Il riconoscimento della cittadinanza italiana *iure sanguinis* o il rilascio di un visto per residenza non sono subordinati alla classe di rischio o alle caratteristiche fisiche dell'immobile di proprietà. Tuttavia, un investimento incauto che comporti perdite economiche rilevanti o contenziosi legali può destabilizzare la sostenibilità complessiva del trasferimento in Italia, con ripercussioni indirette sul progetto di soggiorno.
Come si accerta ufficialmente il rischio di alluvione di una proprietà?
Il riferimento ufficiale è costituito dal Piano di Assetto Idrogeologico (PAI). È possibile visionare la cartografia interattiva presso i portali delle competenti Autorità di Bacino Distrettuale (ad esempio, Autorità di Bacino Distrettuale del Fiume Po, dell'Appennino Centrale, ecc.) oppure richiedendo al Comune il Certificato di Destinazione Urbanistica (CDU), nel quale sono riportati i vincoli e le tutele gravanti sull'area.
Oltre all'aspetto climatico, quali altri rischi occorre considerare nell'acquisto di un immobile in Italia?
Due aspetti sono primari: la pericolosità sismica, data la sismicità diffusa su gran parte della penisola, e il rischio di difformità urbanistica e catastale. È essenziale che un tecnico abilitato verifichi la piena corrispondenza tra lo stato di fatto dell'immobile, i titoli edilizi depositati in Comune e la scheda catastale, poiché eventuali irregolarità possono bloccare la compravendita o determinare sanzioni pecuniarie.
La stipula dell'assicurazione sull'abitazione è obbligatoria in Italia?
Non vi è un obbligo di legge generale per il proprietario. Tuttavia, qualora l'acquisto sia finanziato tramite mutuo ipotecario, la banca richiede obbligatoriamente la polizza scoppio e incendio (*polizza scoppio e incendio*). Le garanzie accessorie, come la tutela per eventi atmosferici, calamità naturali, furto o responsabilità civile verso terzi, sono facoltative ma fortemente raccomandate, in particolare nei territori vulnerabili.
Il Nord Italia è al riparo dai rischi climatici?
No. Sebbene le criticità prevalenti siano diverse rispetto al Mezzogiorno, l'Italia settentrionale è soggetta a fenomeni estremi caratteristici, quali alluvioni dovute all'esondazione di corsi d'acqua e bacini lacustri, oltre a grandinate intense in grado di provocare danni rilevanti a tetti, coperture e infissi. Nessuna area è esente da rischi; l'indagine deve essere sempre puntuale e circoscritta al singolo sito.
Il possesso della cittadinanza italiana agevola l'acquisto di un bene immobile?
Sì, comporta una notevole semplificazione. In qualità di cittadino italiano (e dunque comunitario), l'acquisto avviene senza le limitazioni o le verifiche previste per i cittadini di paesi terzi (come la condizione di reciprocità o il possesso di determinati titoli di soggiorno). La procedura risulta più lineare, fermo restando l'obbligo di svolgere una corretta due diligence sullo stato dell'immobile e sui rischi ad esso correlati, inclusi quelli climatici.
Aggiornamento normativo (2025). Il Decreto-Legge 36/2025, convertito nella Legge 74/2025, ha introdotto nuove disposizioni per il riconoscimento della cittadinanza italiana per discendenza a favore di persone nate all'estero e in possesso di altra cittadinanza: per le domande presentate a partire dal 28 marzo 2025 è previsto, di norma, che il genitore o uno degli avi di primo o secondo grado possieda o abbia posseduto esclusivamente la cittadinanza italiana, oppure che il genitore abbia risieduto in Italia per almeno due anni prima della nascita del richiedente. Le istanze protocollate entro il 27 marzo 2025, ivi comprese le prenotazioni consolari con data certa verificabile, restano regolate dalla normativa previgente. In tema di naturalizzazione, la Corte Costituzionale (Sentenza 25/2025) ha escluso l'obbligo del test di lingua italiana per coloro che presentino un'incapacità all'apprendimento derivante da condizioni di salute o disabilità, debitamente attestata da certificazione medica. Ogni fattispecie richiede una valutazione specifica. Fonti: Gazzetta Ufficiale e Corte Costituzionale.