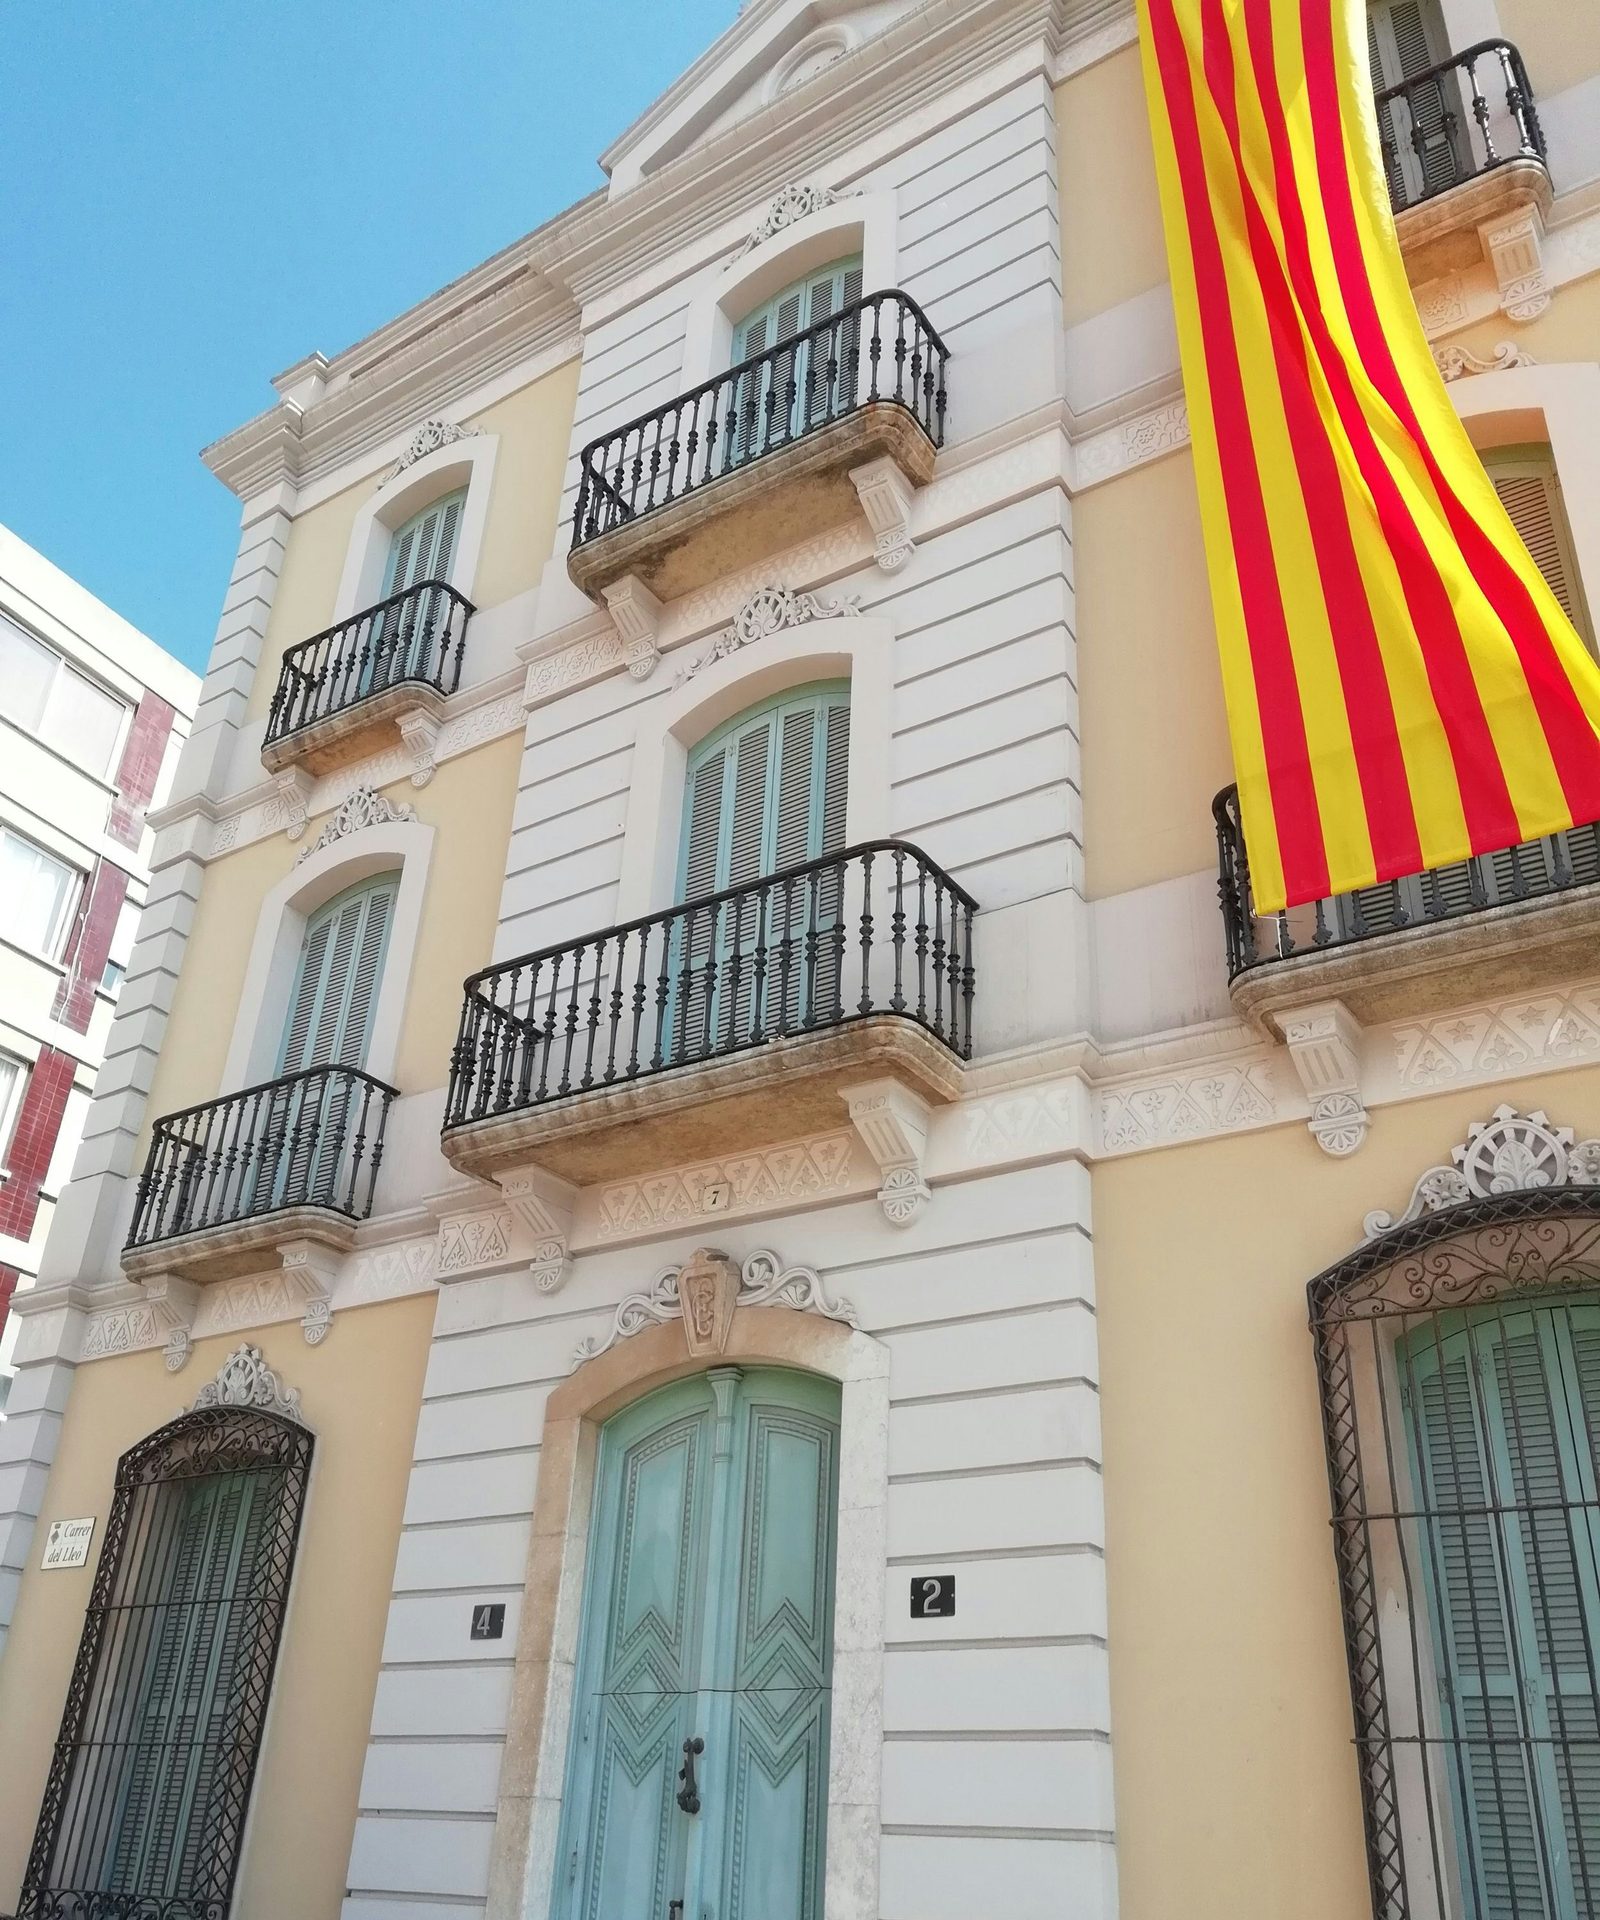
El mercado inmobiliario de España se encuentra nuevamente en el centro del debate público, con una escalada de precios que suscita comparaciones con el período previo a la crisis financiera de 2008. No obstante, un análisis macroeconómico riguroso, basado en datos del Banco de España y del Ministerio de Vivienda, revela que el escenario actual no constituye una burbuja especulativa. La crisis de accesibilidad a la vivienda en 2026 es, en su esencia, un severo choque de oferta, resultante de una demanda real y creciente que choca con una producción de nuevas unidades habitacionales crónicamente insuficiente, paralizada por barreras estructurales, regulatorias y laborales.
El Escenario de 2008 vs. 2026: Un Análisis Comparativo
Equiparar la dinámica inmobiliaria actual con la de 2008 es un error analítico que puede conducir a políticas públicas ineficaces y a decisiones de inversión equivocadas. La naturaleza de las dos crisis es fundamentalmente distinta. La crisis que culminó en 2008 fue un evento de naturaleza financiera, alimentado por una expansión irracional del crédito. La situación en 2026, por el contrario, es un problema de economía real: la escasez de un bien físico esencial.
La Era del Crédito Irrestricto: El Combustible de la Burbuja Pre-2008
Antes del colapso financiero, el mercado inmobiliario español flotaba sobre una marea de liquidez. El "oxígeno" que alimentó la burbuja especulativa fue el crédito barato y abundante. Las instituciones financieras, en especial las antiguas Cajas de Ahorro, concedían préstamos hipotecarios que frecuentemente sobrepasaban el 80% o incluso el 100% del valor de tasación del inmueble. Esta práctica fomentó un ciclo de endeudamiento masivo.
Seducidos por la promesa de revalorizaciones inmobiliarias perpetuas, los hogares españoles alcanzaron un pico histórico de endeudamiento en 2007, correspondiente al 133,94% de su renta bruta disponible. La demanda de inmuebles no estaba impulsada únicamente por la necesidad de vivienda, sino por una fiebre especulativa que veía el "ladrillo" como un activo financiero de ganancia rápida y garantizada. Esta liquidez desenfrenada fue el verdadero motor que infló los precios de forma artificial, creando una desconexión severa entre los valores de los inmuebles y los fundamentos de la economía.
El Paradigma Poscrisis: Disciplina Financiera y Escasez Real en 2026
El escenario financiero de 2026 presenta un contraste absoluto. Tras un largo y doloroso proceso de desapalancamiento posterior a la crisis, la deuda de las familias españolas retrocedió a mínimos de dos décadas, situándose en el 68,84% de su renta. Este es uno de los indicadores más claros de que la base del mercado ha cambiado.
Las entidades bancarias, ahora bajo rigurosas normativas macroprudenciales europeas (como las directrices de Basilea III), aplican criterios de concesión de crédito mucho más estrictos. La era de financiaciones superiores al 80% del valor del inmueble es un recuerdo lejano. En consecuencia, el oxígeno especulativo que alimentó el fuego de 2008 simplemente ya no existe. El alza de precios no está impulsada por la deuda, sino por una competencia feroz por un recurso escaso.
La tabla a continuación, con datos consolidados del Banco de España, el Ministerio de Vivienda y Tinsa, ilustra la diferencia abismal entre ambos períodos:
| Indicador | Pico de la Burbuja (c. 2005-2007) | Escenario Actual (c. 2023-2025) | Análisis Comparativo |
|---|---|---|---|
| Crecimiento Anual del Crédito a las Familias | Picos superiores al 25% (ej.: 30,7% en 2005) | Tasas negativas o cercanas a cero (ej.: -2,6% en 2023) | Indica la ausencia de una expansión crediticia que alimente la especulación. |
| Crecimiento Anual del Precio de la Vivienda | Picos del 15-20% (ej.: 13,1% en 2025 es el nuevo pico poscrisis) | Volátil, pero con tendencia al alza (ej.: 5,2% en 2022) | El alza actual es más moderada y no está sincronizada con una explosión crediticia. |
| Endeudamiento de los Hogares (% Renta Bruta) | Máximo del 133,94% (2007) | Mínimo del 68,84% (nivel de hace dos décadas) | Las familias están significativamente menos apalancadas, lo que hace al sistema más resiliente. |
| Criterios de Concesión de Crédito | Flexibles, con LTVs (Loan-to-Value) del 100% o más | Rigurosos, con LTVs generalmente limitados al 80% y regulación macroprudencial | El acceso a la financiación es más disciplinado, limitando la demanda artificial. |
Los Verdaderos Motores del Alza de Precios: Un Choque de Oferta
Si la subida de precios no está impulsada por una burbuja crediticia, ¿cuál es su causa? La respuesta radica en un desequilibrio fundamental entre oferta y demanda. A diferencia de una especulación financiera sistémica, que provocaría un calentamiento uniforme en todo el país, la presión sobre los precios en 2026 es heterogénea, concentrándose agresivamente en áreas donde una demanda pujante se encuentra con una oferta paralizada.
La Demanda Real y Creciente
La demanda de vivienda en España hoy es real, solvente y multifacética, sustentada por tres pilares principales:
- Creación de Nuevos Hogares: Factores demográficos internos, como la disminución del tamaño medio de los hogares, continúan generando una necesidad constante de nuevas unidades habitacionales.
- Flujos Migratorios: España es un polo de atracción para talento, profesionales e inmigrantes, incluyendo un número significativo de latinoamericanos. Estos nuevos residentes llegan con la necesidad inmediata de vivienda, ya sea de alquiler o compra, especialmente en los grandes centros urbanos y áreas costeras.
- Concentración Económica: Regiones como la Comunidad de Madrid, Cataluña (Barcelona), Comunidad Valenciana, Andalucía (Málaga) y los archipiélagos (Baleares y Canarias) funcionan como imanes poblacionales. Concentran oportunidades de empleo y calidad de vida, lo que intensifica la competencia por un parque habitacional que no crece en la misma proporción.
Se estima que, entre 2021 y 2024, España acumuló un déficit habitacional de entre 515.000 y 765.000 viviendas. Esta cifra representa una alarmante brecha de casi el 4% respecto al parque de residencias principales del país. Sencillamente, hay muchas más familias e individuos buscando un lugar para vivir que inmuebles disponibles.
La Oferta Paralizada: Los Tres Pilares del Cuello de Botella en la Construcción
Si la demanda es fuerte, ¿por qué no responde la oferta? La respuesta radica en un conjunto de cuellos de botella estructurales que convierten la construcción de nuevas viviendas en un proceso lento, costoso y arriesgado.
1. Crisis de Mano de Obra y Envejecimiento del Sector
La industria de la construcción civil española se enfrenta a una crisis laboral crónica. Se estima una necesidad urgente de cubrir 700.000 puestos de trabajo para satisfacer la demanda. El sector sufre la falta de relevo generacional: más del 55% de los operarios supera los 45 años. La devastación empresarial posterior a 2008 eliminó numerosas empresas y desincentivó la entrada de jóvenes en la profesión. Esta escasez de mano de obra cualificada no solo retrasa la ejecución de los proyectos, sino que también eleva notablemente los costes laborales, repercutiéndose en el precio final del inmueble.
2. Costes de Producción y Estructura Empresarial Debilitada
La crisis de 2008 no solo diezmó la fuerza laboral, sino también el tejido empresarial. Miles de pequeñas y medianas empresas promotoras y subcontratistas desaparecieron, dejando un mercado más concentrado. Los operadores supervivientes afrontan una escalada de costes sin precedentes. Desde 2019, los costes de los materiales de construcción han aumentado más de un 30%, presionados por factores globales como la interrupción de las cadenas de suministro y el encarecimiento de la energía. Esta inflación de costes convierte muchos proyectos de vivienda, especialmente los de precio más asequible, en económicamente inviables.
3. Barreras Regulatorias e Incertidumbre Jurídica
Quizá el mayor obstáculo sea el complejo y restrictivo entramado regulatorio. En un esfuerzo por evitar los excesos del pasado, España pasó de un modelo urbanístico excesivamente liberal a uno de extrema rigidez.
- Ley de Suelo de 2007: Esta ley invirtió el paradigma anterior. El suelo pasó a considerarse rural por defecto, y no urbanizable. Su transformación en suelo finalista (listo para edificar) se convirtió en un proceso burocrático que puede demorar de 10 a 15 años, requiriendo múltiples informes sectoriales y autorizaciones administrativas. Esto genera una escasez artificial de suelo apto para el desarrollo.
- Endurecimiento Normativo: Nuevas exigencias técnicas enfocadas en la eficiencia energética y la sostenibilidad, aunque necesarias, elevan los costes de producción y la complejidad técnica de los proyectos.
- Ley de Vivienda (Ley 12/2023): La pieza legislativa más reciente introdujo medidas que, aunque bienintencionadas, han agravado el estrangulamiento de la oferta. La ley elevó al 40% la reserva obligatoria de suelo para vivienda de protección oficial (VPO) en nuevas promociones e introdujo controles de precios del alquiler en "zonas tensionadas". Para muchos inversores y promotores, estas medidas aumentan el riesgo y reducen la rentabilidad, desincentivando la construcción de nuevas unidades tanto para el mercado de alquiler como de venta.
Esta combinación de burocracia, costes elevados e inseguridad jurídica explica por qué el sector construye anualmente solo una fracción de las viviendas necesarias para equilibrar el mercado.
Impacto para Inversores y Futuros Residentes
Comprender que la crisis española es de escasez y no de especulación resulta fundamental para quien planea residir, invertir u obtener la nacionalidad en España. La dinámica actual presenta tanto desafíos significativos como oportunidades estratégicas.
Comprar para Vivir: El Desafío del Acceso
Para quienes buscan adquirir un inmueble para residir, el panorama es complejo. El alza de precios, combinada con los estrictos criterios de crédito de las entidades bancarias, dificulta el acceso a la propiedad, especialmente para jóvenes y recién llegados. Resulta crucial una planificación financiera sólida, que contemple una aportación inicial (entrada) sustancial, por lo general del 20% del valor del inmueble más aproximadamente un 10-12% adicional en concepto de impuestos y gastos asociados.
Para los solicitantes de visados como el Visado de Residencia No Lucrativa o el Visado para Nómadas Digitales, encontrar una vivienda en alquiler a un precio razonable en los grandes centros puede constituir un obstáculo inicial. El asesoramiento especializado resulta vital para navegar en este mercado, identificar opciones viables y garantizar que los contratos de arrendamiento o compromisos de compraventa cumplan con los requisitos consulares.
Comprar para Invertir: Oportunidades en un Mercado de Escasez Estructural
Por otro lado, para el inversor, la naturaleza de la crisis revela una oportunidad. Dado que la subida de precios está impulsada por una demanda real y una oferta limitada, la inversión tiende a ser más sólida y menos volátil que en una burbuja crediticia. La escasez física sostiene el valor de los activos a largo plazo.
- Mercado de Alquiler: La fuerte demanda de arrendamiento, en especial en las ciudades más dinámicas, garantiza elevadas tasas de ocupación y un potencial de rentabilidad atractivo. Incluso con los controles de precios en determinadas áreas, los nuevos contratos y los inmuebles fuera de las "zonas tensionadas" continúan mostrando una fuerte revalorización en las rentas.
- Golden Visa (Visado de Inversor): El visado de residencia por inversión inmobiliaria fue eliminado mediante la Ley Orgánica 1/2025 y no admite nuevas solicitudes desde el 3 de abril de 2025. Hoy en día, comprar un inmueble en España no confiere por sí solo derecho a la residencia: quien desee residir en el país debe recurrir a otras vías, como el Visado de Residencia No Lucrativa o el Visado para Nómadas Digitales.
Perspectiva Comparada: España, Portugal e Italia
La situación española no es un caso aislado. Portugal afronta una crisis de vivienda tal vez aún más aguda, con factores análogos en juego: fuerte demanda extranjera, oferta insuficiente y trabas burocráticas. Italia, por su parte, ofrece un panorama más heterogéneo, con una notable presión de precios en urbes como Milán y Roma, pero con un amplio territorio interior con inmuebles asequibles y oportunidades de rehabilitación. La capacidad de analizar y comparar estos mercados representa una ventaja estratégica que Studio Cidadania ofrece, facilitando la elección del país y la inversión más alineados con los objetivos de cada cliente.
Conclusión: Navegar por el Mercado Inmobiliario con Estrategia y Seguridad
El diagnóstico es contundente: las dificultades de acceso a la vivienda en la España de 2026 no constituyen una repetición de la burbuja financiera de 2008. Es el resultado aritmético de una sociedad que genera una demanda sólida y continua de hogares frente a un sector productivo incapaz de responder, limitado por décadas de problemas estructurales y regulatorios.
Para quien contempla establecerse o invertir en Europa, esta realidad exige un enfoque riguroso y estratégico. La clave no reside en temer una burbuja inexistente, sino en comprender los fundamentos de la escasez. Ya sea para encontrar una residencia, realizar una inversión inmobiliaria informada o planificar un proyecto de vida en España, el conocimiento profundo del marco jurídico, fiscal y del mercado constituye su mayor activo.
Studio Cidadania acompaña cada etapa de este proceso, desde el análisis de viabilidad de su proyecto hasta la estructuración jurídica de la inversión inmobiliaria y la tramitación del visado correspondiente. Estamos a su entera disposición para resolver cualquier duda sobre su caso a través de nuestra página de contacto.
Preguntas Frecuentes (FAQ)
¿La crisis de la vivienda en España en 2026 es una burbuja como la de 2008?
No. El análisis macroeconómico demuestra que la situación actual no es una burbuja especulativa. A diferencia de 2008, no existe una expansión descontrolada del crédito. La crisis actual es un choque de oferta provocado por una demanda real que supera con creces el ritmo de construcción de nuevas viviendas.
¿Por qué están subiendo tanto los precios de los inmuebles en España?
Los precios suben como consecuencia de un desequilibrio estructural: la demanda de vivienda (impulsada por la demografía, la inmigración y la concentración económica en polos como Madrid y Barcelona) es muy superior a la oferta, la cual permanece constreñida por la falta de mano de obra, los elevados costes de los materiales y la lentitud burocrática para licenciar nuevos desarrollos.
¿Es un buen momento para comprar un inmueble en España?
Depende del objetivo perseguido. Para fijar la residencia habitual, representa un mercado exigente que demanda una adecuada planificación financiera. Para invertir, la escasez estructural puede brindar una oportunidad de inversión patrimonial sólida a largo plazo, ya que los precios se sustentan en fundamentales económicos reales y no en una burbuja de crédito.
¿Cuáles son las principales dificultades para construir nuevas viviendas en España?
Se identifican tres factores principales: una grave crisis de mano de obra (déficit de 700.000 trabajadores), el encarecimiento de los materiales (más de un 30% desde 2019) y las barreras normativas, incluyendo los plazos administrativos para transformar suelo finalista (que pueden prolongarse de 10 a 15 años) y la incertidumbre regulatoria introducida por normativas como la Ley de Vivienda de 2023.
¿Ha ayudado la Ley de Vivienda de 2023 a reducir los precios de los alquileres?
El resultado es controvertido. Si bien introdujo topes a las rentas en "zonas tensionadas", numerosos analistas y operadores advierten que la ley ha desincentivado a los propietarios a mantener sus inmuebles en el mercado de larga estancia y ha frenado nuevas promociones destinadas al alquiler, lo que paradójicamente ha mermado la oferta y presionado al alza los precios de los nuevos contratos.
¿En qué ciudades españolas resulta más crítica la crisis de la vivienda?
La tensión se concentra fundamentalmente en los grandes centros económicos y polos turísticos donde la presión de la demanda es más intensa. Destacan la Comunidad de Madrid, Barcelona y su área metropolitana, Valencia, Málaga, así como los archipiélagos de las Islas Baleares y Canarias.
¿Sigue estando vigente la Golden Visa por inversión inmobiliaria en España?
No. El visado de residencia por inversión inmobiliaria (Golden Visa) fue suprimido mediante la Ley Orgánica 1/2025 y no admite nuevas solicitudes desde el 3 de abril de 2025. Las solicitudes presentadas con anterioridad a esa fecha se tramitan bajo la normativa previa. Quienes deseen residir en España deben evaluar alternativas de visado, como el Visado de Residencia No Lucrativa, de forma individualizada.
¿Cómo puede Studio Cidadania asesorarme en la compra de un inmueble en España?
Studio Cidadania brinda un asesoramiento integral: desde el análisis de mercado e identificación de oportunidades hasta la auditoría jurídica del inmueble (due diligence), estructuración fiscal de la operación y soporte formal durante todo el proceso de adquisición. Asimismo, coordinamos la compraventa con la obtención del visado o título de residencia idóneo (como el Visado de Residencia No Lucrativa), acompañándole en cada fase. Puede consultar su caso con nuestro equipo a través de nuestra página de contacto.
Actualización legal (España). El plazo para nuevas declaraciones por la Ley de Memoria Democrática (Ley 20/2022, Disposición Adicional Octava) finalizó el 22 de octubre de 2025; las solicitudes presentadas en plazo continúan su tramitación. El visado de residencia por inversión (Golden Visa) fue suprimido por la Ley Orgánica 1/2025, sin admitirse nuevas solicitudes desde el 3 de abril de 2025. Desde el 20 de mayo de 2025 está en vigor el nuevo Reglamento de Extranjería (Real Decreto 1155/2024), que modificó las figuras de arraigo, estancia por estudios y búsqueda de empleo. Cada caso debe ser analizado de forma individualizada. Fuentes: Boletín Oficial del Estado y Ministerio de Justicia.